【2026年最新】領収書の収入印紙ルール!過怠税リスクと電子化の真相
日常の商取引や経理実務において頻繁に発行される領収書。受取金額が一定額を超えた際に貼り付ける「収入印紙」ですが、正確な法的ルールを把握しないまま処理していると、思わぬ税務リスクに直面します。「5万円以上は印紙が必要」と大まかに理解していても、消費税の記載方法や決済手段の違いによる非課税の特例を見落としているケースは少なくありません。
紙の領収書に印紙を貼り忘れた場合、本来の税額に加えて重いペナルティが科される恐れがあります。一方で、急速に普及した電子領収書を活用すれば、金額にかかわらず印紙税が全額非課税になるなど、2026年のビジネス現場では知識の有無がコスト削減と法令遵守の両面で決定的な差を生みます。領収書と収入印紙にまつわる必須知識と最新の実務ポイントを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:紙の領収書は記載金額「5万円以上」から収入印紙が必要となり、消費税額が明記されていれば税抜金額で課税判定を行える。
- 要点2:貼り忘れには本来の税額の3倍(自首的な申告でも1.1倍)の過怠税が科され、消印漏れもペナルティの対象となる。
- 要点3:PDFなどの電子領収書やクレジットカード決済明記の受領書は印紙税法上の課税文書に該当せず、完全非課税で処理できる。
【基本ルール】領収書に収入印紙が必要な境界線と負担者の原則
領収書に収入印紙を貼る必要があるのは、印紙税法において領収書が「第17号文書(売上代金に係る金銭又は有価証券の受取書)」に該当するためです。商品やサービスの対価として金銭を受け取った事実を証明する文書には、取引金額に応じた印紙税が課されます。
課税か非課税かを分ける最大の境界線は、記載された受取金額が「5万円未満」か「5万円以上」かという点です。受取金額が49,999円以下であれば非課税となり、収入印紙を貼る必要はありません。50,000円以上になった瞬間に課税文書となり、印紙の貼付義務が発生します。
実務でよく疑問視される「印紙代は誰が負担するのか」という点については、領収書の作成者(発行側・売手)が負担するのが法律上の原則です。金銭を受け取って領収書を発行する側が印紙を用意して貼り付け、消印を押して相手に交付しなければなりません。受取人(買手)に対して印紙代を別途請求することは商慣習上も認められていないため、発行側の経費として処理します。
なお、営業に関しない領収書(個人が不用品を売却した際の私的な領収書や、同窓会・PTAなどの非営利組織が発行する受領書)については、金額が5万円以上であっても印紙税法上の非課税範囲に含まれます。
【金額一覧】いくらから何円?記載金額別の印紙税額と消費税抜きの判定基準
領収書に貼り付ける収入印紙の額面は、記載された受取金額の大きさに比例して段階的に引き上げられます。実務で参照される主な基準一覧は以下の通りです。
| 記載金額(売上代金) | 印紙税額 |
|---|---|
| 5万円未満 | 非課税(不要) |
| 5万円以上 〜 100万円以下 | 200円 |
| 100万円超 〜 200万円以下 | 400円 |
| 200万円超 〜 300万円以下 | 600円 |
| 300万円超 〜 500万円以下 | 1,000円 |
| 500万円超 〜 1,000万円以下 | 2,000円 |
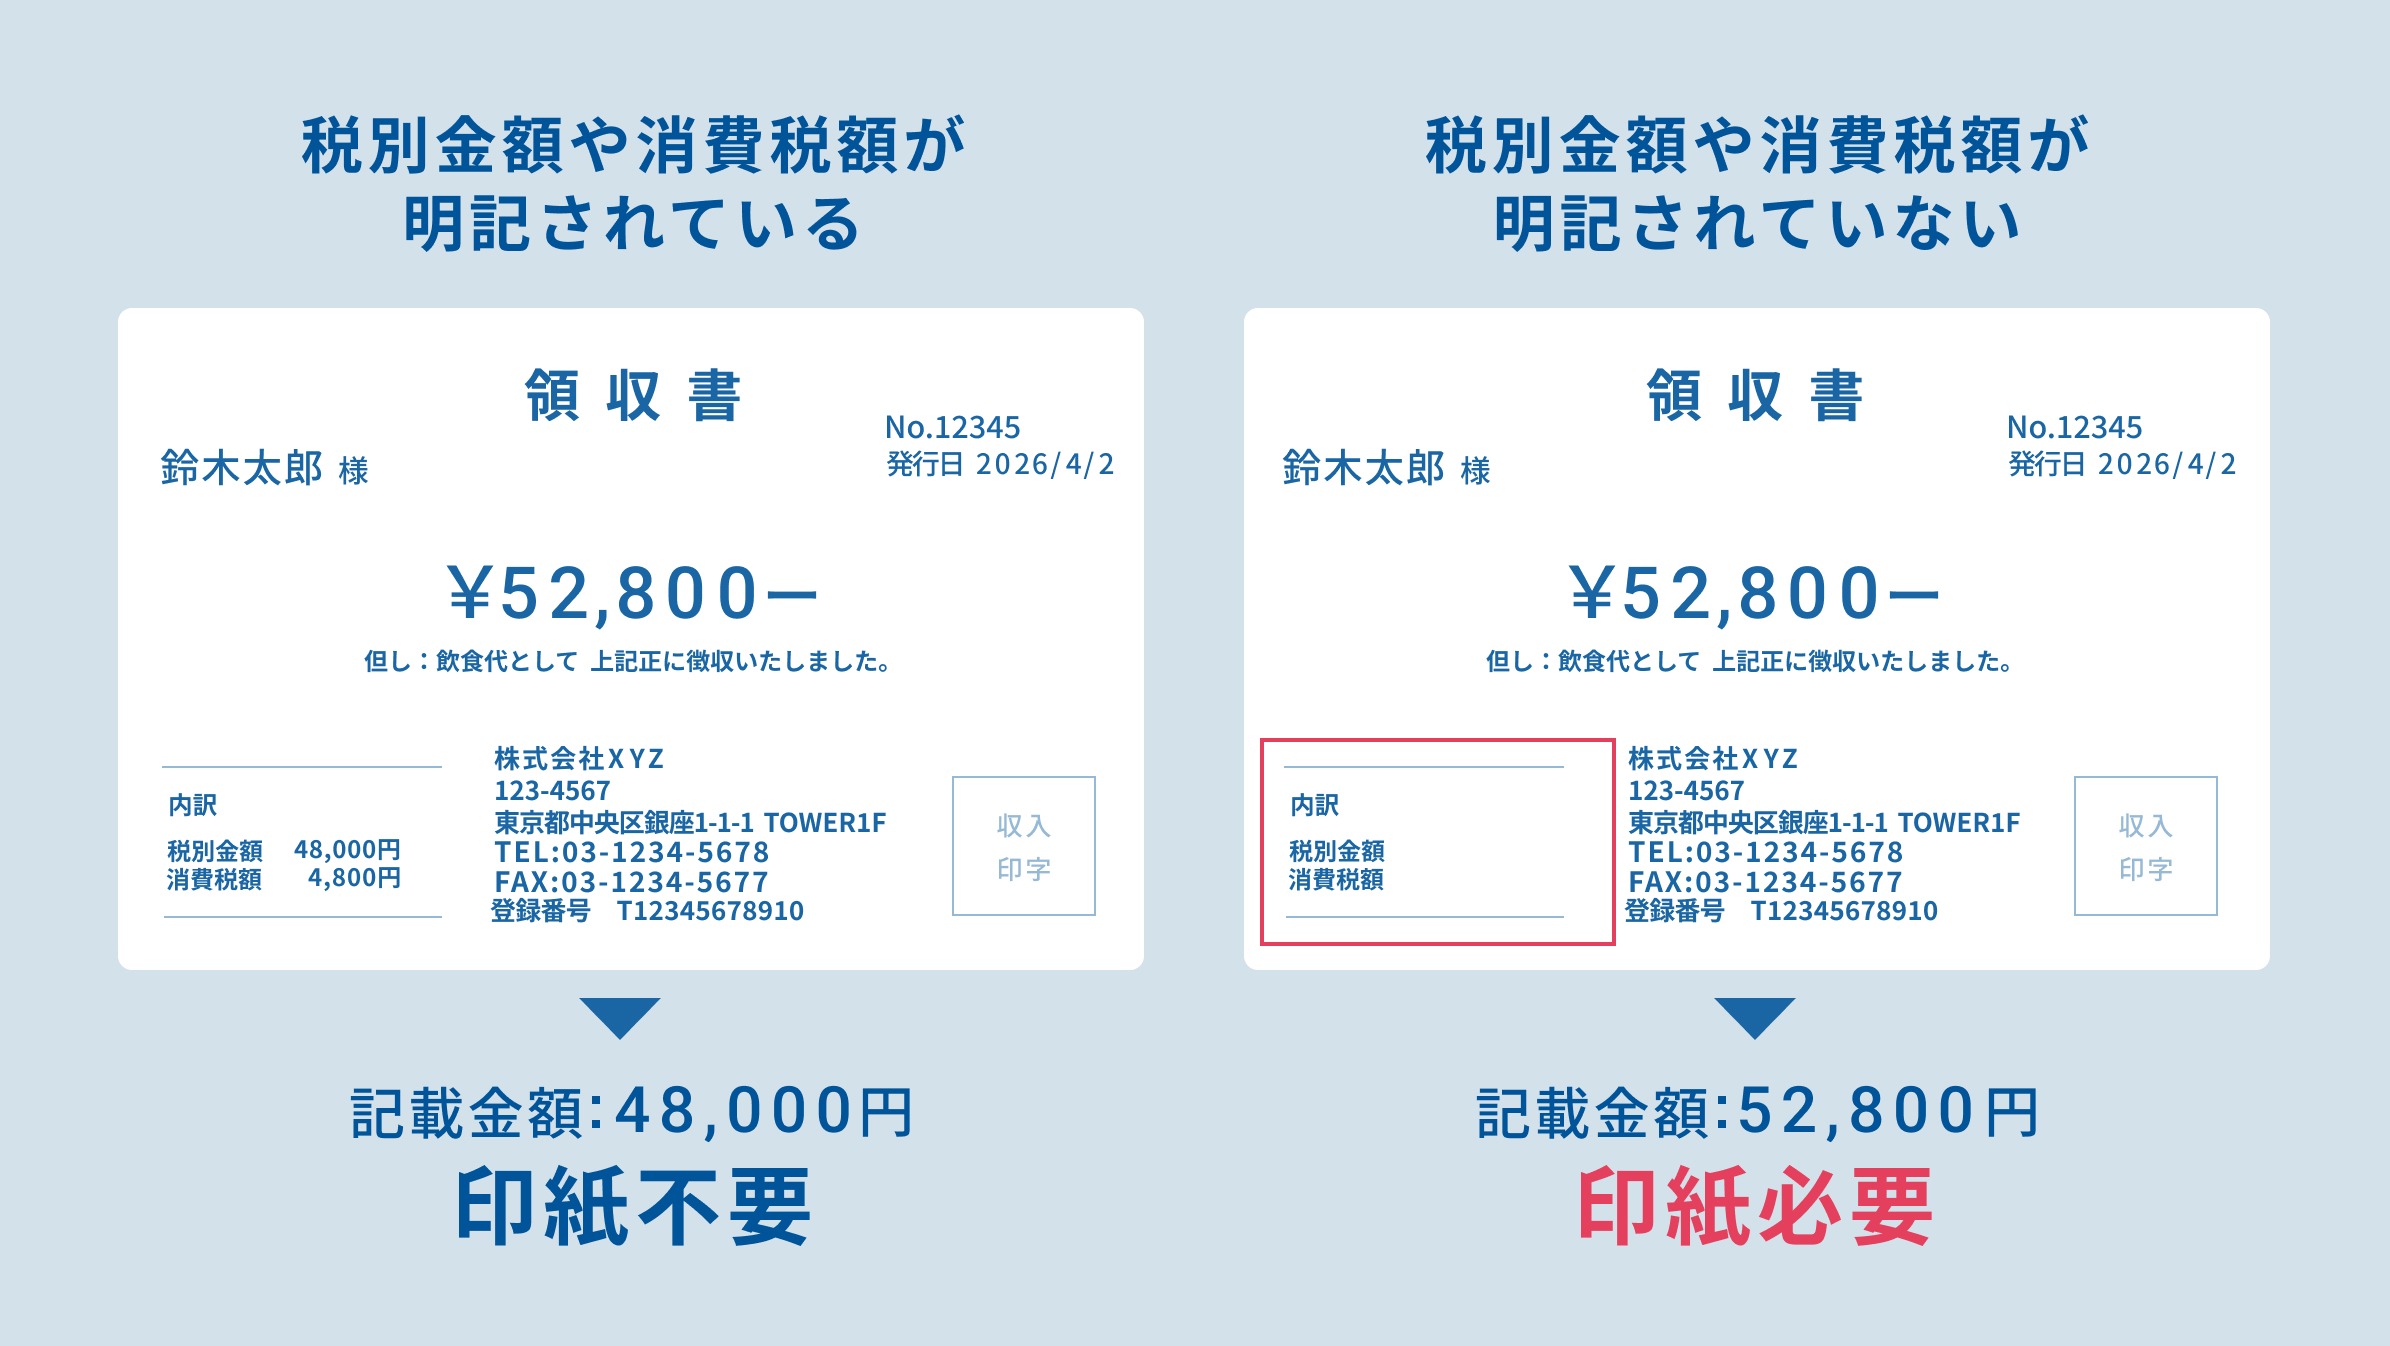
ここで極めて重要になるのが、「消費税抜きの金額で判断できるかどうか」です。領収書に消費税額が明確に区分記載されている場合、または税込金額と税抜金額の両方が記載されている場合は、税抜金額を基準に課税判定を行うことが認められています。
たとえば、税込54,000円の取引において「領収金額54,000円(うち消費税額等4,909円、税抜49,091円)」と記載されていれば、判定基準は税抜49,091円となるため印紙は不要(非課税)です。しかし、内訳を書かずに「領収金額54,000円(税込)」とだけ記載してしまうと、54,000円全体が記載金額とみなされ、200円の収入印紙を貼らなければならない事態に陥ります。領収書を発行する際は、消費税額の内訳を明記することが確実なコスト削減につながります。
【過怠税のリスク】貼り忘れで税額3倍?消印・割印の正しい方法とペナルティ
収入印紙が必要な領収書に印紙を貼らなかった場合、税務調査などで発覚すると厳しいペナルティが科されます。これが印紙税法第20条に規定されている「過怠税(かたいぜい)」です。
過怠税の金額は、「本来納付すべき印紙税額 + その2倍の金額」=合計で本来の3倍という非常に重い水準に設定されています。200円の貼り忘れであれば600円ですが、高額取引で印紙税額が数万円単位に及ぶ場合、追徴額は莫大です。税務調査を受ける前に自ら貼り忘れに気づいて税務署長に申し出た場合は「1.1倍」に軽減されますが、ペナルティであることに変わりはありません。さらに、過怠税として支払った金額は法人税法上の損金(経費)に算入できないため、企業にとって二重の損失となります。
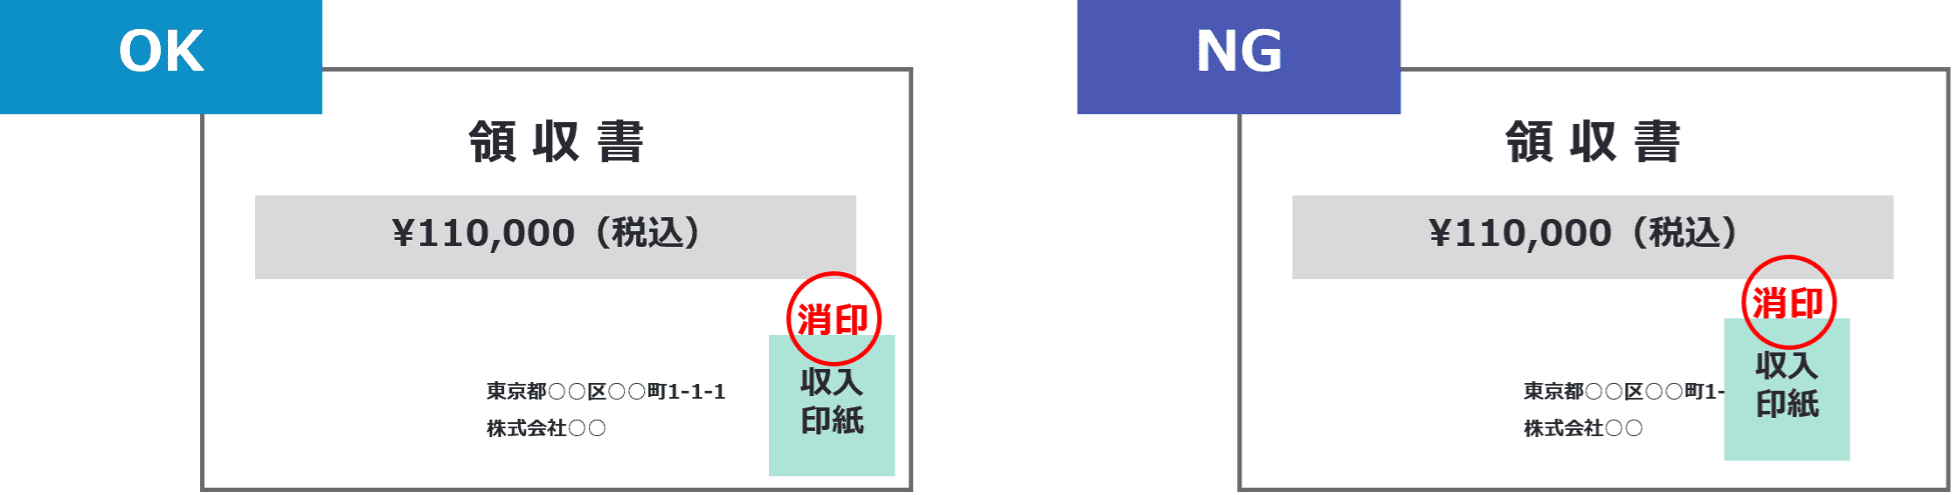
もう一つの盲点が「消印(けしいん)」のルールです。収入印紙は、貼り付けただけでは納税が完了したとみなされません。印紙の再利用を防止するために、領収書の用紙と収入印紙の彩紋(模様部分)にまたがる形で消印を押すことが義務付けられています。
消印は角印や丸印などの社印である必要はなく、担当者の認印やボールペンによる自筆署名(フルネームやサイン)でも法的に有効です。ただし、鉛筆や消せるボールペンのように容易に消去できる筆記具や、単に「斜線を引いただけ」「印紙の内側だけに押印」といった状態は消印と認められず、印紙税額と同額の過怠税が科されるリスクがあります。
【完全非課税の仕組み】電子領収書とクレジットカード決済で印紙が不要な真相
紙の領収書では金額に応じて印紙税が発生しますが、現代の商取引において収入印紙が完全に不要となる2大パターンが存在します。「電子領収書」と「クレジットカード決済」です。
第1に、PDFファイルなどの電子データをメール送付したり、Webシステムからダウンロードさせたりする電子領収書は、金額が数千万円〜数億円であっても収入印紙が一切不要です。印紙税法第2条および国税庁の通達において、印紙税は「課税文書(紙の用紙等)」を作成・交付することに対して課される税金と定義されています。電磁的記録の送受信は文書の交付に該当しないため、印紙税の課税対象外となる仕組みです。
第2に、店舗や対面取引であっても、代金をクレジットカードで決済した場合は印紙が不要になります。クレジットカード決済は信販会社を介した「信用取引(後払い)」であり、領収書発行時点で店舗側が現金や有価証券を直接受領していないためです。
ただし、クレジットカード決済で印紙を不要とするには、領収書内に「クレジットカード利用」「クレジット決済」などの文言を必ず明記する必要があります。この記載がない場合、税務調査時に「現金を受領した領収書」とみなされ、5万円以上であれば印紙の貼り忘れとして過怠税を指摘される恐れがあるため注意してください。
【実務の疑問を解決】収入印紙の購入場所と貼り間違えた時の再発行・還付手続き
日々の業務で印紙が必要になった際、入手ルートやトラブル時の対応手順を把握しておくとスムーズです。収入印紙の主な購入場所と特徴は次の通りです。
最も確実なのは郵便局の窓口や法務局です。1円単位から高額券種まで全種類が揃っています。急ぎの場合はコンビニエンスストアでも購入可能ですが、コンビニで常備されているのは需要の高い「200円券」が主流であり、高額な印紙は在庫がないケースが一般的です。また、金券ショップでは定価より数パーセント安く購入できる場合がありますが、仕入れや経理処理の証憑管理に留意する必要があります。
実務で頻発するトラブルが「金額を間違えて過大に貼ってしまった」「貼り付けた後に領収書を書き損じた」「取引中止で領収書を再発行・破棄することになった」というケースです。このような場合、誤って貼った印紙を税務署へ持参して「印紙税過誤納確認申請」を行うことで、指定口座への振込によって税金の還付を受けられます。
注意すべき鉄則は、無理に印紙を用紙から剥がそうとしないことです。剥がして破れたり汚損したりした印紙は還付対象外となる危険があります。書き損じた領収書用紙に印紙を貼った状態のまま税務署の窓口へ提出し、還付手続きを行うのが最も確実な対処法です。なお、郵便局の窓口では未使用の印紙の交換(手数料が必要)は行っていますが、現金の払い戻しや書き損じ文書の還付には対応していません。
【領収書の収入印紙】に関するよくある質問(FAQ)
Q1:領収書の受取金額がちょうど「50,000円」の場合、収入印紙は必要ですか?
A1:必要です。印紙税法上の非課税基準は「5万円未満(49,999円以下)」であるため、50,000円ジャストから200円の収入印紙を貼る義務が発生します。ただし、消費税等(例:本体45,455円+税4,545円)が明確に区分記載されていれば、税抜45,455円で判定されるため印紙は不要になります。
Q2:宛名が「上様」や「空欄」の領収書でも、収入印紙は貼らなければなりませんか?
A2:貼る必要があります。宛名の記載内容(上様や無記名)にかかわらず、金銭の受取事実を証明する文書としての効力を持つため、記載金額が5万円以上であれば印紙税の課税対象です。
Q3:電子領収書を印刷して相手に紙で手渡しした場合、印紙は必要になりますか?
A3:原則として紙で出力して交付した側が課税文書を作成したとみなされ、印紙の貼付が必要になります。非課税の恩恵を受けるには、メール送付やクラウド経由など、データの送受信(電磁的交付)で完結させる必要があります。
Q4:PayPayなどのQRコード決済や電子マネーで決済した場合の領収書に印紙は必要ですか?
A4:クレジットカード決済と同様に、決済手段が明記されていれば信用取引等の受取書として印紙は不要と解釈されるケースが多いですが、チャージ残高からの即時引き落としなど現金同等とみなされる場合もあります。実務上は「〇〇ペイ決済」と明記するか、電子レシート・Web発行領収書で対応するのが安全です。
まとめ:2026年の領収書実務はデジタル化と正しい税務知識が不可欠
領収書と収入印紙にまつわるルールは、「5万円」という金額基準だけでなく、消費税の記載方法や決済手段、交付形態によって課税・非課税の扱いが大きく変動します。不注意な貼り忘れや消印漏れは、税務調査において3倍の過怠税という手痛いコストとなって跳ね返ってきます。
バックオフィス業務の効率化とコスト削減を進める上では、消費税額の明確な区分記載を徹底するとともに、PDF発行などの電子領収書へ移行することが最も有効な防衛策です。紙とデジタルの法的差異を正しく理解し、過怠税リスクのない適正な経理体制を整えましょう。 (出典: 領収 書 収入 印紙(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
