三井住友信託銀行「ライフガイド」完全解説|確定拠出年金の活用術
勤務先の企業型確定拠出年金(企業型DC)の導入に伴い、三井住友信託銀行が提供する加入者向けWebサービス「ライフガイド(Life Guide)」にアクセスするビジネスパーソンが年々増加しています。将来の資産形成を左右する重要なプラットフォームでありながら、「初回ログインの手順が分からない」「どの運用商品を選べば良いか迷う」といった戸惑いの声も少なくありません。
インフレや制度改正が進む2026年の経済環境において、企業型DCの運用成果は退職後の生活資金に直結します。本稿では、ライフガイドの基本機能やログイン不能時の具体的な解決策をはじめ、おすすめの運用商品や手数料の構造、実際のユーザー評判まで徹底取材のもと分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ライフガイド」は三井住友信託銀行の企業型DC加入者専用ポータルであり、資産照会や運用商品の変更(スイッチング)を一元管理できる。
- 要点2:ログインできないトラブルの大半は「登録番号」の入力違いやパスワード失念が原因であり、Web上で即座に再発行・再設定が可能。
- 要点3:コストを抑えたインデックス型運用商品の選定と定期的なリバランスが、長期的な資産形成を成功させる最大の鍵となる。
【基礎知識】三井住友信託銀行の「ライフガイド」とは?企業型DC管理の心臓部
三井住友信託銀行の「ライフガイド」は、同行が運営管理機関を務める企業型確定拠出年金の加入者・運用指図者に向けて提供されている専用オンラインサービスです。スマートフォンやパソコンから24時間いつでも自分の年金資産状況を把握・管理できるインフラとして設計されています。
ライフガイドで利用できる主な機能は以下の通りです。
- 資産残高・運用状況のリアルタイム照会:現在の積立評価額や通算損益、資産構成比率をグラフィカルに確認可能。
- 運用商品の配分変更・スイッチング:毎月の掛金で購入する商品の変更や、これまでに積み立てた資産の預替手続き。
- 三井住友信託 ライフプラン シミュレーション:将来の想定受取額や目標額とのギャップを試算し、拠出プランを見直すためのシミュレーター機能。
- 各種届出・通知書類の確認:年次のお取引状況報告書や法改正に伴う案内データの閲覧。
サービスの利用を開始するには、勤務先から配布される「確定拠出年金 お手続き完了のお知らせ」などに記載されたライフガイド 初回登録 登録番号(加入者口座番号・英数字)と、初期パスワードを用いた初回登録が必須となります。
【トラブル解決】ライフガイドにログインできない時の原因とパスワード再発行手順
三井住友信託 確定拠出年金 ログイン画面において、「ログインができない」「エラーが表示される」というトラブルは非常に多く報告されています。主な原因は「登録番号の入力ミス」「パスワードの相違または失念」「複数回誤入力によるアカウントロック」の3点に集約されます。
スムーズにログイン問題を解決するための手順を整理しました。
1. 登録番号の確認
登録番号は、郵送で届く案内ハガキや書類に記載されている10桁前後の番号です。アルファベットの大文字・小文字の誤りや、全角・半角の打ち間違いがないかを再確認してください。
2. 企業型DC ライフガイド パスワード再発行の手続き
暗証番号を忘れた場合は、ログイン画面下部にある「パスワードをお忘れの方」リンクから再設定を行います。登録済みの生年月日やメールアドレス、秘密の質問等を入力することで、オンライン上で即座にパスワードの再設定が完了します。
3. ロックがかかってしまった場合の対処法
一定回数以上ログインに失敗するとセキュリティロックがかかります。解除には一定時間の経過を待つか、コールセンター(加入者専用ダイヤル)へ連絡して本人確認の上、ロック解除を依頼する必要があります。
【2026年最新】三井住友信託DCのおすすめ運用商品と失敗しない選び方
企業型DCの運用において、最も重要な意思決定が「資産配分の設計」です。三井住友信託銀行がラインナップするDC専用商品は、元本確保型(定期預金など)から投資信託(国内株式・先進国株式・全世界株式・債券・REIT)まで多岐にわたります。
特に長期投資を前提とする現役世代に向けて、注目されている三井住友信託 DC 運用商品 おすすめのカテゴリーと特徴は以下の通りです。
- 先進国株式インデックスファンド:MSCIコクサイ指数などに連動し、米国を中心とした主要先進国の成長を享受できる低コスト商品。信託報酬の低さが最大のメリット。
- 全世界株式(オール・カントリー型):日本を含む、あるいは除く全世界の成長企業へ幅広く分散投資を行い、世界経済全体の成長リターンを狙う定番ファンド。
- 国内株式インデックスファンド(TOPIX連動型):日本企業の構造改革や好業績の恩恵を受けるポートフォリオの一部として組み入れられる選択肢。
- バランス型ファンド:株式・債券・不動産に均等またはリスク最適化された比率で自動配分されるため、自身でのリバランスが面倒な層に適した設計。
加入後初期設定のまま「元本確保型商品(定期預金等)」に100%割り振られているケースが散見されます。インフレ局面では実質的な資産価値が目減りするリスクがあるため、自身の年齢と許容リスクに応じた株式比率の見直しが推奨されます。
【資産を増やす実践技】配分変更とスイッチングの手順・タイミングを解説
運用商品の見直しには、「配分変更」と「スイッチング(預替)」の2種類が存在します。両者の違いを正確に把握しておくことが運用の第一歩です。
| 手続き種別 | 概要 | 対象となる資産 |
|---|---|---|
| 配分変更 | 毎月新しく積み立てる掛金の購入割合を変更する | 今後積み立てる将来の掛金 |
| 三井住友信託銀行 確定拠出年金 スイッチング | これまでに積み立てた既存の保有資産を売却し、別の商品を購入し直す | 現在すでに保有している運用残高 |
スイッチングを実行すべき代表的なタイミングは以下の通りです。
・リバランス(資産配分の再調整)を行う時:株式相場の上昇によって株式比率が過大になった際、一部を売却して債券や元本確保型へ移し、初期のリスク比率へ戻す。
・退職年齢が近づいた時:50代後半から60代にかけて受取時期が迫った際、株式ファンドを徐々に売却し、元本確保型商品の比率を高めて利益を確定させる。
【徹底検証】手数料の仕組みと利用者のリアルな評判・口コミ
企業型DCの運用において気になるのがコスト構造です。三井住友信託 企業型確定拠出年金 手数料には、制度の導入・維持にかかる「口座管理手数料」と、投資信託を保有する間発生する「信託報酬」があります。
在職中の口座管理手数料(運用管理手数料)は、原則として勤務先企業が全額負担します。そのため、加入者本人が日常的に意識すべき実質コストは、選択した運用商品にかかる信託報酬(年率数%〜0.1%未満)のみとなります。
Web上における三井住友信託銀行 ライフガイド 評判を分析すると、以下のような生の声が寄せられています。
- 良い評価:「スマートフォン専用画面が見やすく、現在の損益が一目で把握できる」「シミュレーション機能が直感的で、老後の資金計画が立てやすい」「大手信託銀行ならではのセキュリティの安心感がある」
- 改善要望・気になる点:「ログイン画面のパスワード有効期限通知やセキュリティ設定が厳格で、久しぶりに開くとロックされやすい」「取り扱い商品ラインナップが企業ごとの規約によって異なり、選べるファンド数に差がある」
【転職・退職時】iDeCoへの移換手続きと2026年最新の年金受給ルール
キャリアの転機や定年退職を迎えた際、ライフガイドで管理していた年金資産はどうなるのでしょうか。退職後のアクションを誤ると、資産が「自動移換」されて無利息で放置され、管理手数料だけが差し引かれる事態に陥るため注意が必要です。
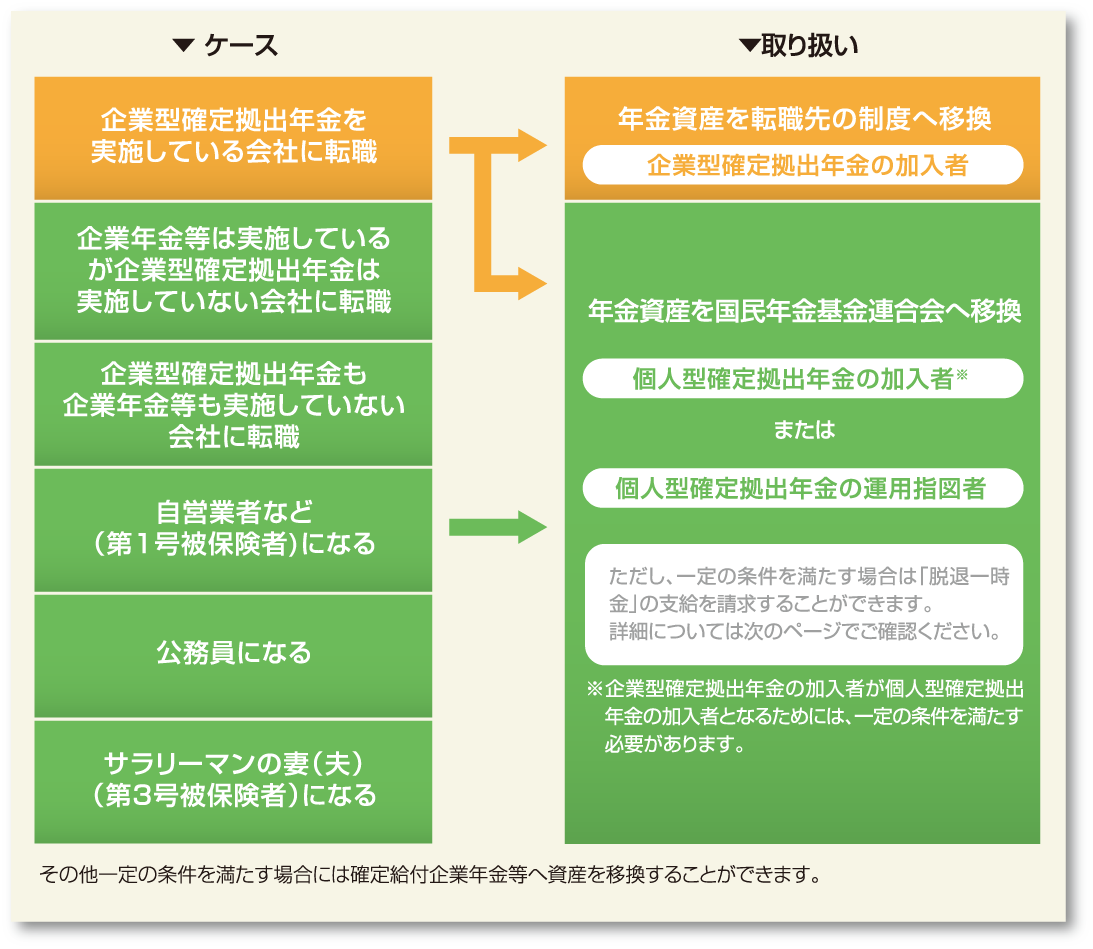
1. 転職・独立時の三井住友信託銀行 iDeCo 移換手続き
企業型DCを実施していない企業への転職やフリーランスへの転身の場合、個人型確定拠出年金(iDeCo)への移換手続きを退職から6カ月以内に行う必要があります。三井住友信託銀行のiDeCoプランへそのまま引き継ぐか、他の運営管理機関へ移換するかを選択します。
2. 三井住友信託 年金受給 手続き 2026年最新情報
確定拠出年金の受取開始年齢は60歳から75歳までの間で自由に選択可能となっています。受取方法は「一時金(一括受取)」「年金(分割受取)」「一時金と年金の併用」から選べ、それぞれ退職所得控除や公的年金等控除の適用を受けられます。税制優遇枠を最大化するため、受給開始時期と自身の退職金総額を照らし合わせた計画的な出口戦略が求められます。
【三井 住友 信託 銀行 ライフ ガイド】に関するよくある質問(FAQ)
Q1:初回登録に必要な「登録番号」が手元に見当たりません。どうすれば確認できますか?
A1:勤務先の確定拠出年金担当部署に問い合わせるか、三井住友信託銀行から郵送されている「確定拠出年金 お取引状況のお知らせ」などの書類で確認できます。紛失した場合は、加入者ダイヤルへ問い合わせることで再発行の手続きが可能です。
Q2:企業型DCの運用で出た利益に税金はかかりますか?
A2:運用期間中の利益(売買益・配当金)はすべて非課税で再投資されます。通常の特定口座などで差し引かれる約20.315%の税金がかからない点が企業型DCの最大のメリットです。税金は将来年金または一時金として受け取る段階で課税対象となりますが、大きな控除枠が適用されます。
Q3:ライフガイドでスイッチングを申し込んだ後、注文が完了するまで何日かかりますか?
A3:売却する商品および新たに購入する商品の種類によって異なりますが、通常は申込完了から約3〜5営業日程度を要します。海外資産を含むファンドは国内ファンドよりも約定・受渡に日数がかかる傾向があります。
まとめ:ライフガイドを賢く使い倒して将来の資産形成を盤石に
三井住友信託銀行の「ライフガイド」は、単なる残高確認ツールにとどまらず、加入者自身が将来の経済的安定を築くための強力な資産運用コンソールです。
まずは一度ログインし、現在の資産配分と通算利回りを確認することから始めてみてください。低コストなインデックスファンドへの配分変更や定期的なスイッチングを実践することで、複利効果を味方につけた効率的な資産形成が可能になります。制度のメリットを最大限に活かし、豊かなセカンドライフに向けた確かな一歩を踏み出しましょう。 (出典: 三井 住友 信託 銀行 ライフ ガイド(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
