年収600万円は勝ち組か?手取り・生活レベルのリアル【2026最新】
物価高騰や社会保険料の負担増が続く2026年現在、「年収600万円」というステータスを巡る議論が過熱しています。かつては中堅ビジネスパーソンにとって一つの到達点であり、一般的な「勝ち組」の入り口と見なされていましたが、現場で暮らす当事者からは「思ったほど手元にお金が残らない」「家族を養うと毎月カツカツだ」という悲痛な声も少なくありません。
給与明細に印字された「額面600万円」という数字と、銀行口座に振り込まれる「実際の手取り額」との間には、どのようなギャップが存在するのでしょうか。国税庁の最新統計データや各種控除のシミュレーション、独身と既婚子育て世帯における家計実態の生々しい比較を通じて、2026年における年収600万円のリアルを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間手取り額は約450万〜480万円(月額手取り約30万〜35万円+賞与)。額面との約130万〜150万円の差が「手元に残らない感覚」を生み出す。
- 要点2:国税庁統計では給与所得者の上位約20%台に位置するが、既婚・子育て世帯では教育費や固定費の上昇により生活実感としての余裕は極めて薄い。
- 要点3:住宅ローンの安全な適正借入額は3,000万〜3,600万円。世帯構成や固定費のコントロール、資産運用の有無が「豊かさの格差」を決定づける。
【2026年最新データ】年収600万円の手取り額と税金・社会保険料の内訳
年収600万円と聞いて「月々50万円使える」と錯覚してしまうと、実際の家計管理で手痛い打撃を受けます。会社員の場合、額面給与から所得税、住民税、そして健康保険料・厚生年金保険料・雇用保険料などの社会保険料が天引きされるためです。
扶養家族の有無や年齢によって若干の変動はありますが、標準的な独身会社員の場合、年間の控除合計額は約130万〜150万円に達します。その結果、手元に残る年収600万円の手取り額は年間約450万〜475万円(手取り率約75〜79%)程度となります。
支給形態による家計のキャッシュフローの違いも見逃せません。以下は、標準的な賞与構成(ボーナスが基本給の3〜4カ月分)と、ボーナスなし(年俸制12分割)の場合の月額手取りシミュレーションです。
- ボーナスあり(夏冬合計:額面約120万円の場合):
月々の額面給与:約40万円 ➔ 毎月の手取り額:約30万〜32万円
ボーナス手取り:夏冬各約45万〜48万円(年間約90万〜96万円) - ボーナスなし(全額月割り12分割の場合):
月々の額面給与:約50万円 ➔ 毎月の手取り額:約38万〜40万円
大手金融機関のFP(ファイナンシャルプランナー)は、「年収600万円に到達した段階で税率の累進性や社会保険料負担の重さを初めて肌身で実感し、『こんなに引かれるのか』とショックを受ける相談者が非常に多い」と指摘しています。額面と手取りの乖離を正確に把握することが、生活設計の第一歩となります。

国税庁データが明かす「年収600万」の割合と勝ち組と言われる理由
手取りの目減りに頭を抱える人がいる一方で、客観的な社会統計において年収600万円は依然として高い位置にあります。国税庁が公表している「民間給与実態統計調査」の最新動向を分析すると、日本国内の給与所得者における年収600万〜700万円以下の割合は約6.5〜7.0%です。
さらに「年収600万円以上」を得ている給与所得者の全体割合を見ると、上位約22〜24%前後にとどまります。つまり、日本の給与所得者全体の中で上位4分の1以内に入るポジションであり、5人に1人強しか到達できない水準です。
特に男女別・年代別で見るとその希少性はより鮮明になります。女性の給与所得者において年収600万円を超える割合は全体の10%未満であり、20代・30代前半の若年層で見ても極めて限られたエリート層に分類されます。日本の平均給与が450万円前後で推移する中、統計上「年収600万は勝ち組と言われる理由」は、この明確な上位セグメントの数値的裏付けにあります。
しかし、当事者が「勝ち組」としての高揚感を抱けない構造的な要因が、現在の日本社会には横たわっています。かつての一億総中流時代と異なり、各種手当の所得制限や物価高が中間上位層の購買力を確実に削り取っているためです。
【家計診断】独身vs既婚子育て世帯の生活レベル比較
年収600万円という同一の収入であっても、「世帯構成」によって生活の景色は180度変わります。独身者にとっては自由度の高い優雅な生活が可能な一方、片働きで子どもを育てる既婚世帯では切り詰めた管理が求められます。
| 項目 | 独身(単身者) | 既婚・子育て世帯(片働き・子1〜2人) | 編集部の分析・生活実感 |
|---|---|---|---|
| 月の手取り目安 | 約31万〜33万円(+賞与) | 約33万〜35万円(配偶者控除等) | 扶養控除により既婚の方が月2万前後手取り増 |
| 住居費(家賃/ローン) | 8.5万〜11万円(都心1K〜1LDK) | 12万〜15万円(ファミリータイプ) | ファミリー層は都心居住が難しく郊外選択が増加 |
| 食費・日用品費 | 5万〜6.5万円(外食中心でも余裕) | 8万〜10万円(自炊メインで工夫必須) | 近年の食料品インフレが子育て世帯に直撃 |
| 教育費・習い事 | 0円(自己投資1万〜2万円) | 4万〜7万円(学資保険・塾・習い事) | 私立進学や複数習い事を選択すると赤字リスク |
| 毎月の貯金・投資ペース | 8万〜12万円(年間120万〜150万可能) | 2万〜4万円(年間40万〜60万円が限界) | 独身は資産形成が加速、子育て世帯は防衛戦 |
| 総合的な生活実感 | 【余裕あり】趣味や旅行を十分に満喫 | 【節約必須】突発的な出費に不安が残る | 単身と家族持ちで「幸福度の体感」が完全に分断 |
独身者の場合、趣味や交際費に月5万円以上を投じてもなお、新NISAなどを活用して毎月10万円近くを資産形成に回せます。一方、既婚で子どもが2人いる世帯では、教育費や食費の増加により、ボーナスを切り崩さなければ突発的な医療費や冠婚葬祭費を賄えない構造に陥りがちです。

年収600万でも「生活苦しい」の真相|ネットの生々しい声と社会的背景
SNSやネット掲示板、Q&Aサイトでは「年収600万円なのに生活が苦しい」「何かの間違いではないか」といった投稿が後を絶ちません。2026年現在の世論調査やネットの反応を分析すると、この不満には3つの構造的な要因が存在します。
第一に、実質賃金の伸び悩みを上回る生活必需品の物価上昇です。光熱費、ガソリン代、食料品価格が高止まりする中、可処分所得が押し下げられています。
第二に、社会心理学でいう「生活水準の上方硬直性(ラチェット効果)」です。年収が500万円から600万円に上がった際、住居のグレードアップやマイカーの購入、子どもの習い事の追加など、固定費を一度引き上げてしまうと簡単には落とせません。
都内のIT企業に勤める30代後半の男性(妻・子ども2人)は、取材に対して次のように胸中を吐露しています。
「20代の頃は年収600万円になれば銀座で贅沢ができると思っていました。しかし現実は、住宅ローンと子どもの塾代、車の維持費で毎月カツカツです。スーパーでも割引シールが付いた食材を探す日々。『年収600万=勝ち組』という昔のイメージに完全に騙された気分です」
さらに、同僚やSNSで見かける「世帯年収1,000万円超えのパワーカップル」との比較によって生じる「相対的剥奪感」も、不満を助長する大きな要因となっています。統計上の立ち位置と、日常生活のゆとり感のギャップが、「年収600万苦境論」の正体です。
住宅ローンの適正借入額と破綻を防ぐシミュレーション
年収600万円の世帯が最も慎重に判断しなければならないのが、人生最大の固定費である住宅ローンの借入額です。
金融機関の審査基準(返済負担率30〜35%)上は、年収600万円であれば最大4,800万〜5,400万円程度の融資を受けることが技術的には可能です。しかし、銀行が「貸してくれる額」と、家計が「安全に返せる額」は全く別物です。
2026年における金利環境の変動を踏まえた適正借入額の目安は以下の通りです。
- 安全圏(年収の5倍程度):約3,000万円
毎月返済額:約8.5万〜9.5万円。修繕積立金や管理費、固定資産税を合わせても月12万円前後に収まり、教育費や老後資金の積立を圧迫しません。 - 適正上限(年収の6倍程度):約3,600万円
毎月返済額:約10.5万〜11.5万円。共働きによる一部サポートや、堅実な家計管理が維持できる世帯向けの限界ラインです。 - 危険水域(年収の7〜8倍以上):4,200万〜5,000万円超
毎月返済額:約13万〜16万円超。金利上昇局面や配偶者の休職・退職が発生した瞬間に家計が破綻するハイリスクゾーンです。
不動産営業の「年収600万円なら5,000万円のタワーマンションや新築戸建てが買えます」というセールストークを鵜呑みにせず、将来の教育費ピーク時(高校・大学進学期)を見据えた借入計画が不可欠です。
【キャリア戦略】年収600万円を確実に狙える業界・職種
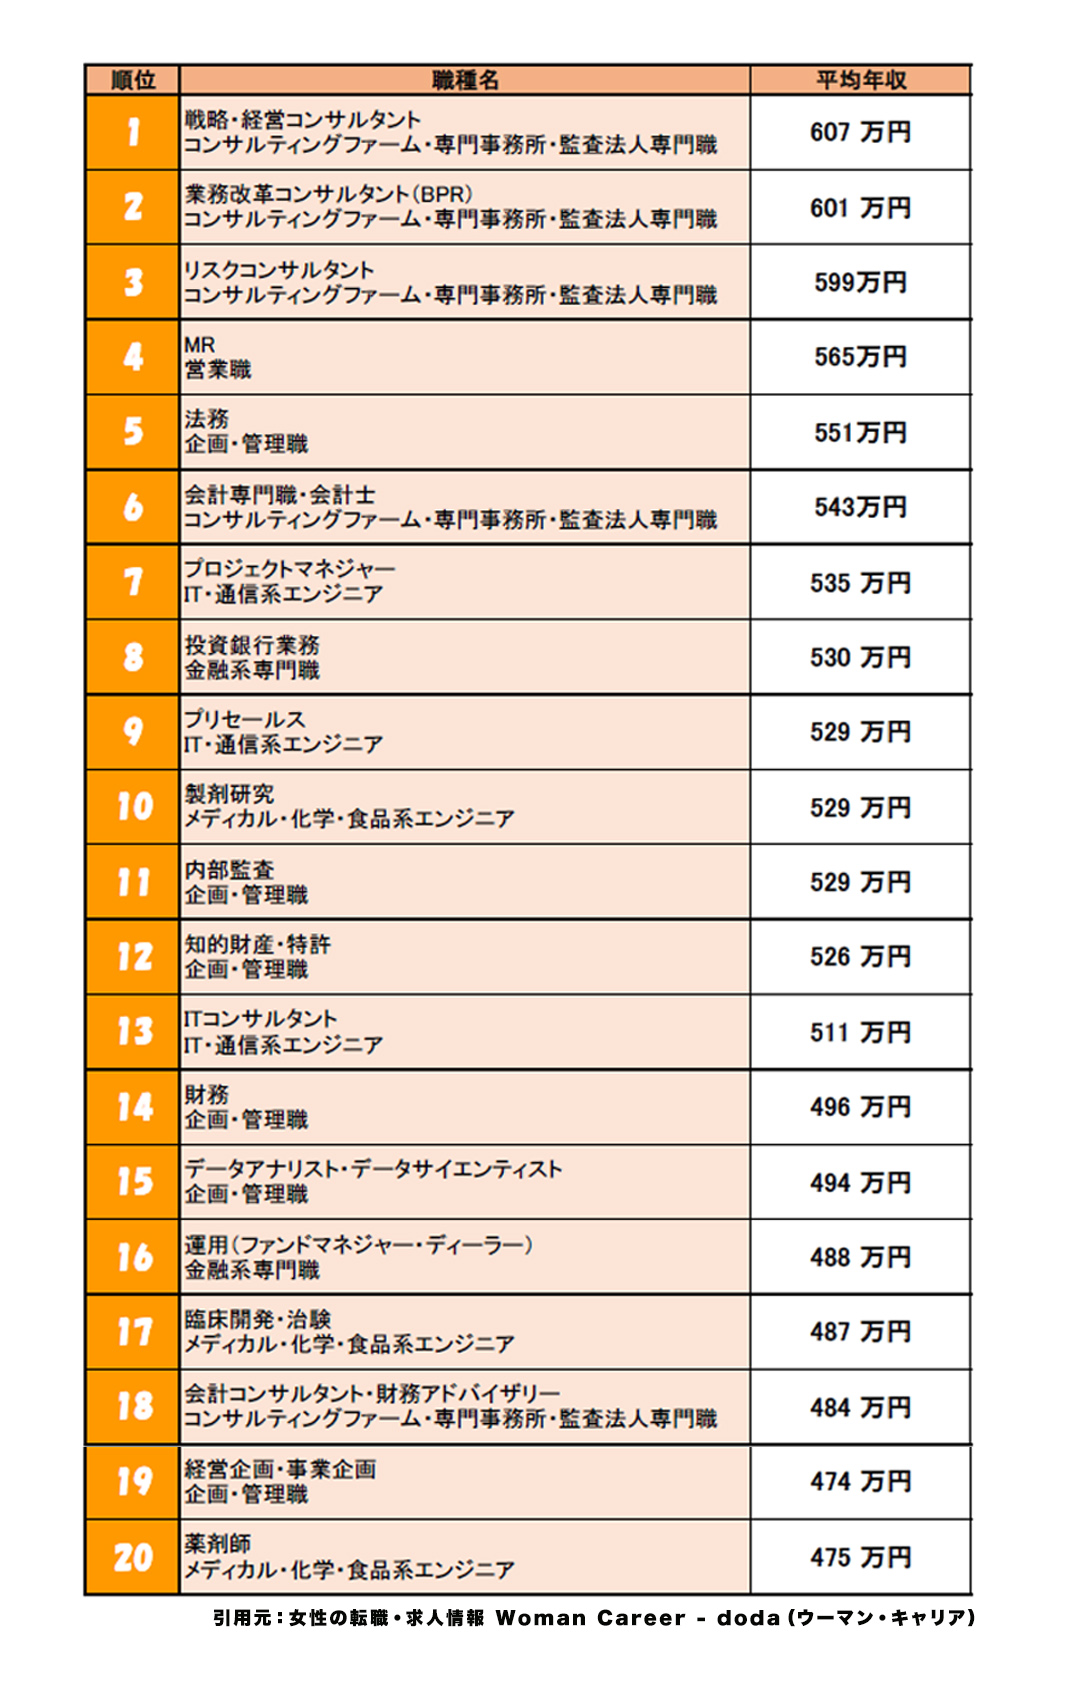
これから年収600万円への到達を目指す場合、闇雲な残業や努力ではなく「どの業界・職種に身を置くか」というポジショニングが極めて重要になります。給与水準は個人の能力以上に、業界の利益構造とビジネスモデルに依存するためです。
中途採用市場および各種給与統計において、年収600万円以上を安定して狙える代表的な業界と職種は以下の通りです。
- IT・Web・SaaS業界:
プロジェクトマネージャー(PM)、ITコンサルタント、データサイエンティスト、法人向けSaaSのエンタープライズ営業。30代前半での年収600万〜800万円到達事例が豊富です。 - 専門商社・B2B製造業:
化学、半導体、電子部品などのB2Bメーカーの技術職および海外営業。高い営業利益率を背景に、安定した賞与支給によって年収600万円を突破しやすい傾向にあります。 - 金融・保険・不動産業界:
資産運用アドバイザー、インサイドセールス、法人営業。インセンティブ制度が整っており、実績次第で20代のうちに600万円に達するケースも珍しくありません。 - 建設・プラント・施工管理:
1級建築施工管理技士などの国家資格を保有する現場代理人。人手不足が深刻化しており、資格手当と好待遇での引き抜きが活発です。
平均年収が400万円前後の低収益業界でトップを目指すよりも、平均年収が650万円以上の成長業界へキャリアチェンジを図る方が、年収600万円到達への確実性は格段に高まります。
【プロの結論】年収600万円で資産形成できる人・破綻する人の判断基準
年収600万円というポジションは、「賢く立ち回れば着実に富裕層への足がかりを作れる一方、見栄を張れば即座に自転車操業へ転落する」という、人生の重大な分岐点です。
家計社会学および行動経済学の視点から、年収600万円において長期的な経済的安定を手にする人と、生活苦に陥る人の明確な判断基準を提示します。
資産形成が加速する人(向いている行動パターン)
- 手取りベースで生活設計している:年収を「450万円」と定義し、月30万円以内で暮らす仕組みを構築できている。
- 固定費の聖域を作らない:通信費の格安SIM化、保険の見直し、年収に見合った家賃(手取りの25%以内)を厳守している。
- 先取り投資を実行している:新NISAやiDeCoを活用し、毎月5万〜8万円を自動的に積立投資へ回している。
- 世帯全体のキャッシュフローを最適化:パートナーがパートや正社員で月8万〜15万円を稼ぎ、世帯年収を700万〜800万円台へ引き上げている。
生活苦・家計破綻に陥りやすい人(避けるべき行動パターン)
- 額面給与を基準に見栄を張る:高級車をフルローンで購入したり、背伸びをしたブランド品消費を日常化させる。
- ボーナスを生活費の補填に充てる:年2回の賞与をあてにして住宅ローンのボーナス払いを設定している。
- 配偶者のキャリアを軽視する:「年収600万あるから片働きで十分」と過信し、将来の教育費ピークで貯蓄が底をつく。
- 金融リテラシーのアップデートを怠る:銀行預金のみに依存し、インフレによる実質的な資産目減りに無頓着である。
【年収600万円】に関するよくある質問(FAQ)
Q1:年収600万円の月々の手取り額とボーナスの平均的な割合は?
A1:ボーナスが年間4カ月分(約120万〜150万円)支給される標準的な企業の場合、毎月の手取り額は約30万〜32万円、夏冬のボーナス手取りがそれぞれ約45万〜50万円となります。年俸制などでボーナスがない場合は、毎月の手取り額が約38万〜40万円となります。
Q2:独身で年収600万円の場合、適正な家賃相場はいくらですか?
A2:手取り月収(約30万〜32万円)の25〜30%が安全な目安となります。具体的には月額8万〜10万円前後が最もバランスが良く、資産形成と快適な生活を両立できます。都心部で12万円以上の物件に住む場合は、自炊や趣味費用の調整が必要です。
Q3:片働きで年収600万円と、夫婦共働きで世帯年収600万円(各300万)ではどちらがお得ですか?
A3:夫婦共働き(各300万円)の方が手取り額は多くなります。日本の税制は累進課税のため、1人で600万円を稼ぐと税率が高くなりますが、2人で300万円ずつ稼ぐと所得税率が低く抑えられ、基礎控除も2人分使えます。年間手取り額では共働き世帯の方が約20万〜30万円ほど多く残る計算になります。
Q4:2026年の金利状況下で、住宅ローンは変動金利と固定金利のどちらを選ぶべきですか?
A4:現在の家計余力によります。年収600万円で借入額を3,200万円以下に抑え、金利上昇時に繰り上げ返済できる貯蓄余力があるなら「変動金利」の低コストメリットを享受できます。一方、借入額が4,000万円近くに達し、毎月の返済額変動リスクを許容できない場合は「全期間固定金利」を選び、住居費を確定させる防衛策が賢明です。
まとめ:今後の動向と失敗しないための判断基準
年収600万円は、客観的な統計データが示す通り、日本国内で上位20%台に位置する誇るべき実績です。しかし2026年という時代においては、何もしなくても裕福な暮らしが約束される魔法の数字ではありません。
額面ではなく「手取り約450万円」という現実を直視し、固定費を適切にコントロールした上で、先取り投資や世帯年収の最大化(共働き戦略)を講じること。このリアリズムに基づいたマネープランを実行できるかどうかが、真の安心と豊かさを手に入れる決定的な境界線となります。 (出典: 年収 600 万(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
