医療費控除明細書の書き方と落とし穴|領収書不要の真相と最新節税術
確定申告の時期を迎えるたび、多くの納税者を悩ませるのが「医療費控除」の手続きです。1年間に支払った医療費がかさんだ際、税金の還付を受けられる心強い制度ですが、その申請に欠かせない書類が「医療費控除の明細書」です。「領収書の山を前に途方に暮れている」「どのフォーマットを使ってどう集計すればいいのかわからない」という声は後を絶ちません。
現在では税制改正とデジタル化が進み、領収書の提出自体は原則不要となりました。しかし、その裏にある法的な保管義務や、エクセル集計・マイナポータル連携の正しい活用手順を理解していないと、思わぬ税務調査や控除否認のリスクに直面します。本稿では、2026年現在の最新ルールに基づき、医療費控除明細書の書き方、ダウンロード手順、対象費用のシビアな判定基準まで、現場取材と制度データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除明細書の提出により領収書の添付は原則不要だが、税務署からの確認・提示要求に備えて「自宅で5年間の保管」が法律で義務付けられている。
- 要点2:国税庁の「医療費集計フォーム(エクセル)」や「マイナポータル連携」を活用することで、手入力の手間を大幅に削減し、e-Taxでスムーズに申告が完結する。
- 要点3:美容整形や予防目的のサプリメントなど「対象外」の費用混入による追徴リスクを回避し、生計を一にする家族分の合算と所得分散の最適化で還付額を最大化できる。
【2026年最新】医療費控除明細書とは?領収書の提出が原則不要になった真相
確定申告で医療費控除を適用する際、税務署へ提出する中核書類が「医療費控除の明細書」です。かつてのように「封筒に大量の領収書を詰めて税務署へ提出・郵送する」という運用は廃止され、現在は納税者自身が医療費の総額や支払先をまとめた明細書を作成・提出する仕組みへと一本化されています。
ここで多くの人が疑問に抱くのが、医療費控除 領収書 提出不要 理由です。国税庁が領収書の添付を廃止した背景には、行政コストの削減とe-Taxの普及推進があります。毎年数千万人規模で提出される紙の領収書を税務署側で物理的に照合・保管する負担は膨大であり、これを納税者側の自主計算・自己申告へとシフトさせたのが実態です。
ただし、ここで絶対に忘れてはならない致命的なルールが存在します。それが医療費控除 領収書 保管期間 5年という法的義務です。確定申告期限の翌日から起算して5年間、税務署から領収書の提示または提出を求められた場合、速やかに原本を開示できなければなりません。SNSやネット掲示板上では「領収書は捨てていい」という危険な誤解が散見されますが、提示できなければ控除が全額取り消され、過少申告加算税や延滞税が課される事態に直結します。
明細書の入手・作成ルート|国税庁PDF・エクセル・マイナポータル連携の使い分け
医療費控除明細書の準備には、主に3つのアプローチが存在します。自身の申告スタイル(紙提出か、PC作成か、完全オンラインか)に応じて最適なルートを選択することが、作業時間を劇的に圧縮する鍵となります。
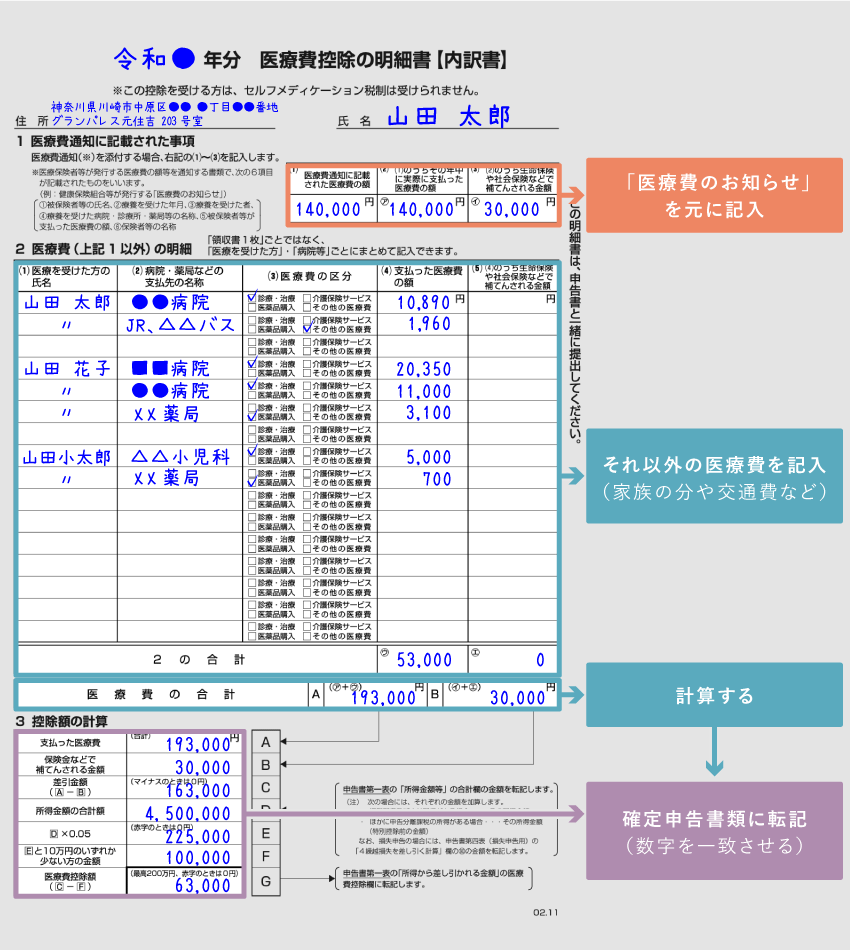
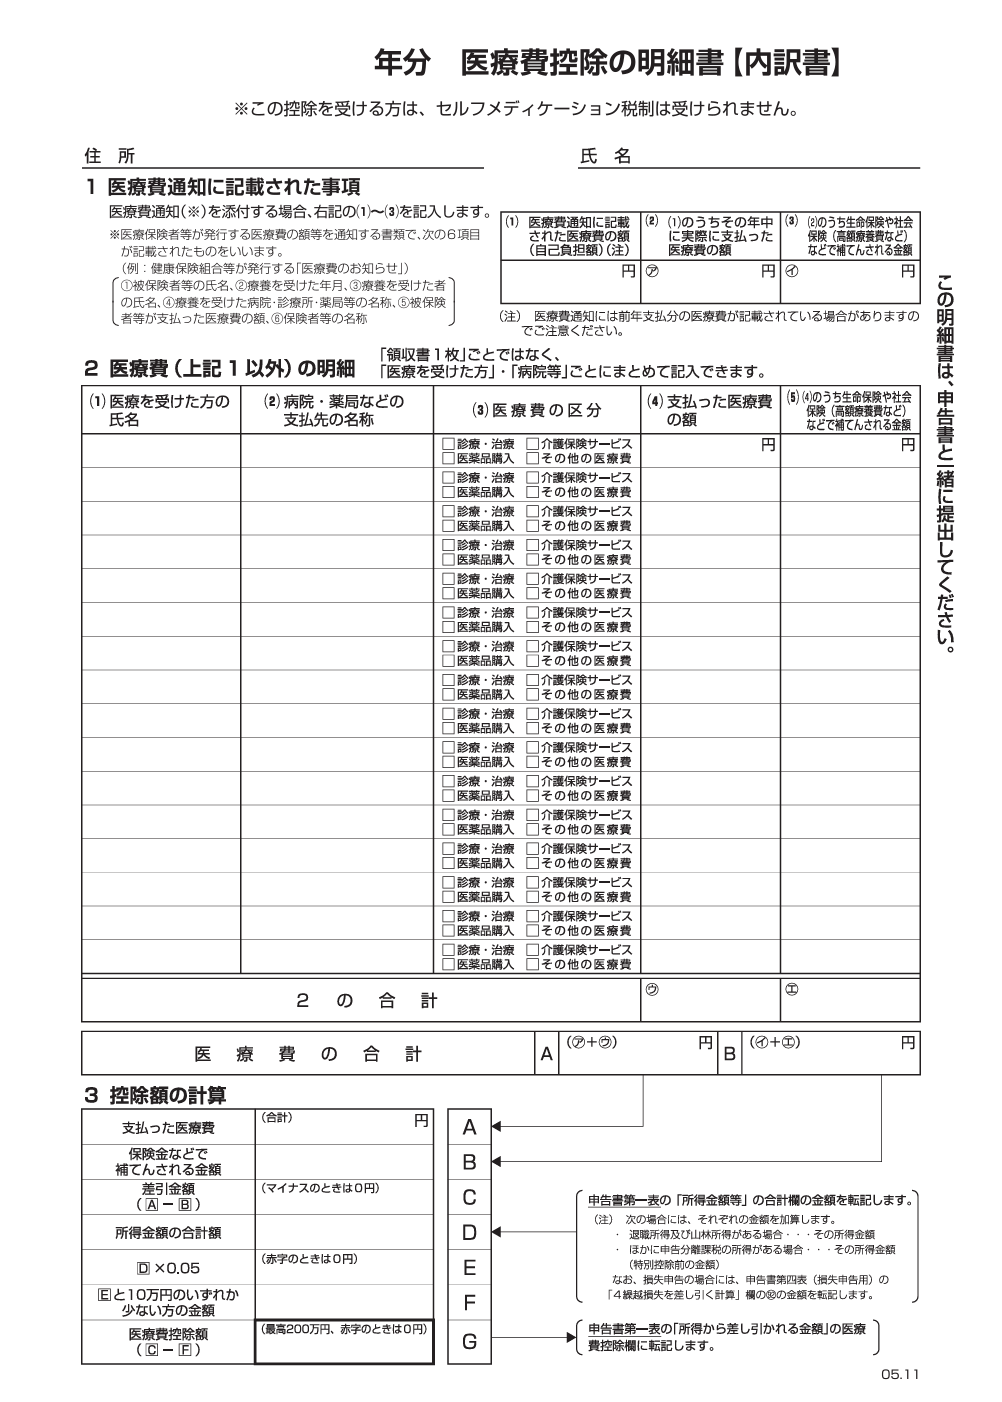
手書きで書類を作成して税務署へ持参・郵送する場合は、国税庁公式サイトから国税庁 医療費控除の明細書 PDFをダウンロードして印刷します。用紙は表面に「医療費通知に記載された事項」と「医療費(上記以外)の明細」を記載するフォーマットになっており、誰がどの医療機関にいくら支払ったかを整理して転記します。
パソコンを使って効率的に整理したい方に最も推奨されるのが、医療費控除明細書 エクセル ダウンロードによるデータ作成です。国税庁の「確定申告書等作成コーナー」から「医療費集計フォーム」をダウンロードすれば、マクロが組み込まれた表計算シートに日付、受診者名、病院・薬局名、支払金額、補填された保険金額を入力するだけで自動集計が行われます。この医療費集計フォーム 作り方をマスターしておけば、完成したファイルを「確定申告書等作成コーナー」へ直接アップロードするだけで、e-Tax 医療費控除 入力方法の煩雑な手入力プロセスを一瞬でスキップできます。
さらに現在、利用率が急伸しているのがマイナポータル連携 医療費通知です。マイナンバーカードを用いてマイナポータルとe-Taxを連携させれば、1年間に窓口で支払った公的保険診療の医療費データが自動で取得・反映されます。領収書を1枚ずつ確認する手間すら省ける極めて強力な機能ですが、「自由診療(保険適用外)」や「ドラッグストアで購入した対象医薬品」、「通院にかかった交通費」などはマイナポータルデータに含まれないため、それらのみ別途手入力で追加する必要があります。
【実態検証】医療費控除明細書の書き方と家族分合算の計算ロジック
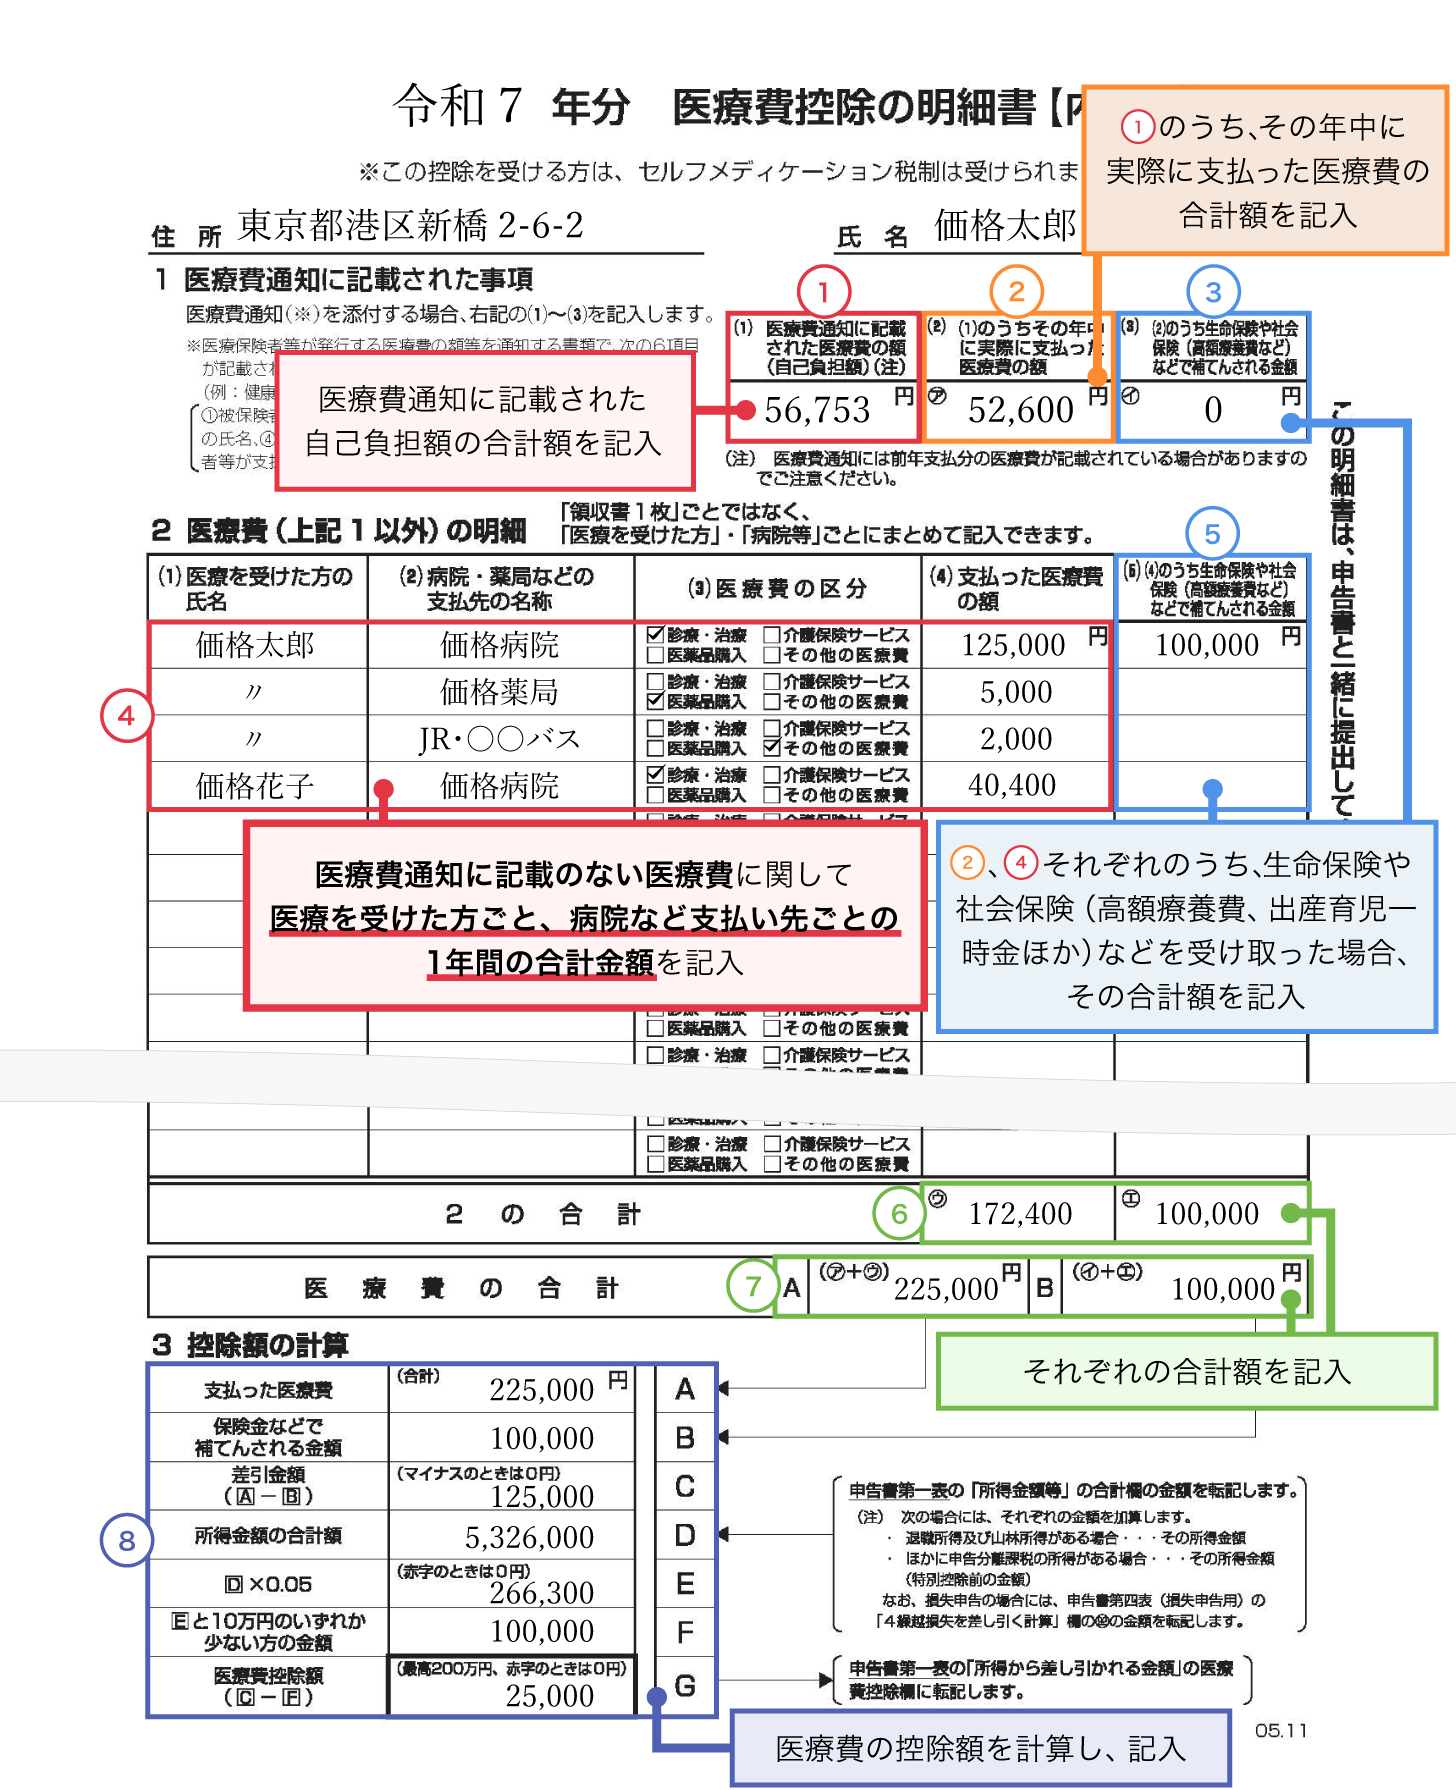
実際の明細書作成において、多くの申告者がつまずくのが医療費控除明細書 書き方の細かなルールです。国税庁の現行書式では、領収書を1枚ごとに記載する必要はなく、「受診者ごと」「病院・薬局などの支払先ごと」に合計金額をまとめて記入することが認められています。
例えば、長男が「〇〇小児科」に年間12回通院した場合、日付を1回ずつ書く必要はなく、受診者欄に「長男の氏名」、病院等の名称欄に「〇〇小児科」、支払った医療費の額に「年間合計支払額」を1行で記載すれば問題ありません。これだけでも記入行数を大幅に削減できます。
さらに控除額を跳ね上げる最大のテクニックが、医療費控除 家族分 合算 計算方法の正確な把握です。医療費控除は、自己の分だけでなく「生計を一にする配偶者その他の親族」のために支払った医療費もすべて合算して申告できます。ここでいう「生計を一にする」とは、同居はもちろんのこと、別居していても生活費や学費・療養費を送金している仕送り先の子どもや田舎の両親も含まれます。
税理士の実務現場で推奨されるのは、「家族の中で最も所得(課税所得)が高い人が全員分をまとめて申告する」という原則です。日本の所得税は累進課税制度を採用しているため、所得税率が高い世帯主が控除を適用した方が、還付される金額が最も大きくなります。共働き夫婦の場合でも、夫と妻で医療費を個別に申告するより、課税所得の高い側に合算して集約申告する方が世帯全体の手取りを確実に最大化できます。
一般に知られていない盲点|医療費控除の「対象・対象外」判定一覧表
医療費控除の現場で最も税務トラブル・否認事例が多いのが、「支払った費用が法律上の医療費に該当するか否か」の境界線です。国税庁の通達では、原則として「治療または療養に必要な直接の対価」であることが厳格に求められます。
以下は、現場取材および国税庁質疑応答事例に基づき、申告者が誤解しやすい項目を整理した医療費控除 対象 対象外 一覧です。
| 項目・医療費の類型 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 歯科インプラント・歯列矯正 | 1歯30万〜50万円、矯正30万〜100万円規模 | 機能回復目的は「対象」 審美目的は「対象外」 | 高額になりやすいため控除効果が絶大。子どもの発育矯正は医師の診断があれば原則対象。 |
| 通院交通費(電車・バス) | 実費相当額(領収書が出ない公共交通機関) | 患者本人の通院経路は「対象」 自家用車のガソリン代・駐車場代は「対象外」 | 領収書がないためメモ(日付・乗車区間・金額)を残すことが必須要件。タクシー代は緊急時・歩行困難時のみ限定認定。 |
| 人間ドック・健康診断 | 受診費用 1万〜10万円前後 | 異常なしの場合は「対象外」 重大疾患発見・治療移行時は「全額対象」 | 検査結果で胃がんや生活習慣病等が発見され、引き続き治療を行った場合に限り健診費用も合算可能となる。 |
| 市販の風邪薬・頭痛薬等 | 医薬品レシート(実費購入分) | 治療目的の医薬品は「対象」 健康増進サプリ・疲労回復ドリンクは「対象外」 | 「医薬品」と明記された治療薬のみ。ビタミン剤やプロテイン、美容液等は税務調査で真っ先に否認される。 |
| 出産費用・不妊治療費 | 出産費用50万〜80万円(一時金差引前) | 定期検診・分べん費用は「対象」 出産育児一時金等は「差引必須」 | 受け取った出産育児一時金(原則50万円)や高額療養費は、「補填される金額」として必ず支払額から控除して計算する。 |
特に注意すべきは「自家用車で通院した場合のガソリン代やコインパーキング代」です。患者がどんなに重症であっても、税法上これらは「移動の便宜に伴う費用」とみなされ、一切医療費控除の対象にはなりません。こうした細かい解釈の違いが申告漏れや過大申告の温床となっています。
セルフメディケーション税制との違いと確定申告の添付書類ルール
医療費控除を検討する際、必ず比較対象となるのが「セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)」です。この2つの制度には決定的な違いがあり、セルフメディケーション税制 明細書 違いを把握しておかないと、どちらを選ぶべきかで大きな損失を招きます。
最大の違いは「対象となる支出」と「控除の足切りライン」です。通常の医療費控除は、病院での診療費や市販治療薬を含む年間支払額が「10万円(総所得金額等が200万円未満の場合は総所得金額等の5%)」を超えた部分が対象となります。これに対し、セルフメディケーション税制は、対象となるスイッチOTC医薬品(レシートに星印などで特定医薬品と明記されたもの)の年間購入額が「1万2,000円」を超えた部分(上限8万8,000円)について所得控除を受けられます。
重要なのは、通常の医療費控除とセルフメディケーション税制は選択適用であり、両方を同時に重複利用することはできないという点です。例えば、年間で大きな病気をしておらず病院診療費は少ないものの、花粉症薬や鎮痛剤など特定のOTC医薬品を家族で年間4万円ほど購入している世帯であれば、通常の医療費控除(足切り10万円)では1円も控除されませんが、セルフメディケーション税制を選択すれば「40,000円 − 12,000円 = 28,000円」の所得控除を獲得できます。
提出手続きにおける確定申告 医療費控除 添付書類の取り決めも明確化されています。通常の医療費控除では「医療費控除の明細書」を提出し、セルフメディケーション税制では「セルフメディケーション税制の明細書」を提出します。どちらも領収書の添付は不要ですが、同様に「5年間の領収書保管義務」が課されます。なお、セルフメディケーション税制で以前義務付けられていた「一定の取組(健康診断や予防接種の受診証明書)」の書類添付は税制改正により提出不要(明細書への記載のみ)へと簡素化されています。
【プロの結論】医療費控除で得する人・慎重になるべき人の判断基準
税務と家計経済の観点から分析すると、医療費控除の申告は「誰にとっても絶対にやるべき作業」とは限りません。控除によって実際に手元に戻ってくる金額(または翌年の住民税軽減額)と、領収書の仕分けや明細書作成にかかる「時間的コスト」を冷静に天秤にかける必要があります。
医療費控除を積極的に申告すべき人の条件
- 年間の医療費自己負担額(保険補填引後)が家族合算で15万〜20万円以上ある世帯:特に歯科自費診療(インプラント・セラミック・矯正)や出産、入院手術があった家庭は数万円単位の税金還付が期待できます。
- 課税所得の高い共働き世帯・高所得層:所得税率が20%〜33%以上の世帯主が申告すれば、控除額に対する還付比率が跳ね上がります。
- 総所得金額等が200万円未満(年収約297万円以下)の単身者・年金受給者:足切り額が10万円ではなく「総所得の5%」に引き下げられるため、年間医療費が6万〜8万円程度でも確実に還付金が発生します。
慎重に判断すべき(またはセルフメディケーション等を検討すべき)人の条件
- 家族全員の年間医療費が10万円前後に留まっている世帯:例えば年間の対象医療費が10万5,000円の場合、控除対象はわずか5,000円です。所得税率10%の人であれば還付額はわずか500円(住民税軽減分を含めても1,000円程度)にしかならず、領収書の集計や5年間の保管管理という労力に見合いません。
- 病院診療は少ないが市販薬の購入頻度が高い世帯:無理に通常の医療費控除を狙うのではなく、セルフメディケーション税制への切り替えシミュレーションを行うべきです。
家計防衛の本質は、闇雲にすべての領収書を拾い集めることではなく、制度のしきい値(10万円/総所得5%/1万2,000円)を年間の早い段階で意識し、デジタルツール(マイナポータル・エクセル集計フォーム)を活用して作業負荷を最小化することにあります。
【医療 費 控除 明細 書】に関するよくある質問(FAQ)
Q1:領収書を紛失してしまった場合、医療費控除の明細書に記載して申告できますか?
A1:原則として申告できません。領収書のない支払いは税務調査で提示を求められた際に証明ができず、否認される可能性が極めて高くなります。ただし、健康保険組合から発行される「医療費のお知らせ(医療費通知)」原本がある場合や、マイナポータル連携で取得できる保険診療データに該当する場合は、個別領収書がなくても明細書に反映させて申告することが法的に認められています。
Q2:医療費控除明細書のエクセルはどこからダウンロードできますか?
A2:国税庁公式サイトの「確定申告書等作成コーナー」内にある「医療費集計フォーム」から無料でダウンロード可能です。拡張子は.xlsx形式で提供されており、Excelや互換ソフトで入力後、作成コーナーへ読み込ませることで自動計算・申告書への反映が行えます。
Q3:ドラッグストアのレシートは、対象商品以外の食品や日用品が混ざっていても使えますか?
A3:使用可能です。ただし、レシート全体を合算するのではなく、医療費控除の対象となる「医薬品(第1類〜第3類医薬品)」の購入金額のみをマーカー等で印をつけて抜き出し、その合計額を明細書に記載します。セルフメディケーション税制対象品の場合は、レシート上で対象マーク(★やセルフ等)が印字されている金額のみを集計します。
Q4:過去数年間、医療費控除の申告を忘れていました。今からでも明細書を作って提出できますか?
A4:過去5年分まで遡って「還付申告」を行うことができます。例えば2026年現在であれば、2021年(令和3年)分以降の医療費について、当時の領収書が手元にあれば年度ごとに医療費控除明細書を作成して税務署へ提出し、納めすぎた税金の還付を受けることが可能です。
まとめ:正しい明細書作成で2026年の確定申告を確実に乗り切る
医療費控除明細書は、正しく理解して活用すれば家計の税負担を劇的に軽減できる強力なツールです。「領収書の提出不要」という表面的な利便性に惑わされず、その裏にある「5年間の原本保管義務」と「厳格な対象・対象外の線引き」を徹底することが、トラブルを防ぐ絶対条件となります。
国税庁の「医療費集計フォーム(エクセル)」や「マイナポータル連携」を上手に取り入れ、家族合算のロジックを最大限に駆使しながら、スマートでミスのない確定申告を完結させてください。 (出典: 医療 費 控除 明細 書(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
