レシートと領収書の違いを徹底検証!税務調査で勝てる証拠能力の真相
レジで会計を済ませる際、「レシートでよろしいですか? それとも領収書を発行しますか?」と尋ねられ、反射的に「手書きの領収書をください」と答えていないだろうか。「会社に提出するなら領収書でなければならない」「レシートは略式だから税務調査で突っ込まれる」という固定観念は、昭和から平成にかけてのビジネス現場で刷り込まれた根深い思い込みにすぎない。
インボイス制度が完全に定着し、改正電子帳簿保存法の運用が高度化した2026年の今、税務署の現場や企業の経理部門で起きている現実は真逆だ。実は、白紙に手書きされた領収書よりも、品目が克明に印字されたレシートのほうが圧倒的に証拠能力が高く、税務リスクを激減させることが明らかになっている。長年信じられてきた「領収書神話」の欺瞞を暴き、経費精算における損をしないための判断基準を詳解する。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査において最も強い証拠能力を持つのは「但し書き品代の手書き領収書」ではなく、購入明細が網羅されたレシートである。
- 要点2:インボイス制度や改正電子帳簿保存法下のルールにおいて、宛名なしの適格簡易請求書(レシート)であっても法的に完全な有効性を保つ。
- 要点3:形骸化した手書き領収書へのこだわりを捨て、取引の実態(品目・日時・店舗情報)を客観的に示すレシート保管への切り替えが最大のリスク防衛になる。
【常識の崩壊】「領収書のほうが確実」という思い込みとレシートが有利な真相
なぜ日本社会ではこれほどまでに「手書きの領収書こそが本物」という意識が強固だったのか。その背景には、かつての紙ベースの商習慣における「宛名と角印の存在感」がある。相手先の会社名が毛筆や万年筆で記され、朱肉の印影が押された書類は、一見すると改ざんが困難で、格調高い公的証明のように見えたからだ。
しかし、国税庁OBや税務調査の現場に立つ専門家たちが口を揃えて指摘するのは、レシートが領収書より有利な真相である。手書きの領収書には決定的な弱点が存在する。それは「何を購入したのか」という明細が分からない点だ。多くの手書き領収書には「お品代として」としか書かれておらず、金額と日付、店名しか記録されていない。
これに対し、レジスターから自動出力されるレシートには、商品名、数量、単価、適用税率(8%・10%の区分)、購入時刻、店舗コード、決済手段(クレジットカード、電子マネー等)といった客観的データがミリ単位で刻み込まれる。人為的な筆跡の偽造や金額の書き換えが極めて困難であり、システムログと完全に連動しているため、調査官からすれば「言い逃れのできない一級の一次証拠」として扱われる。
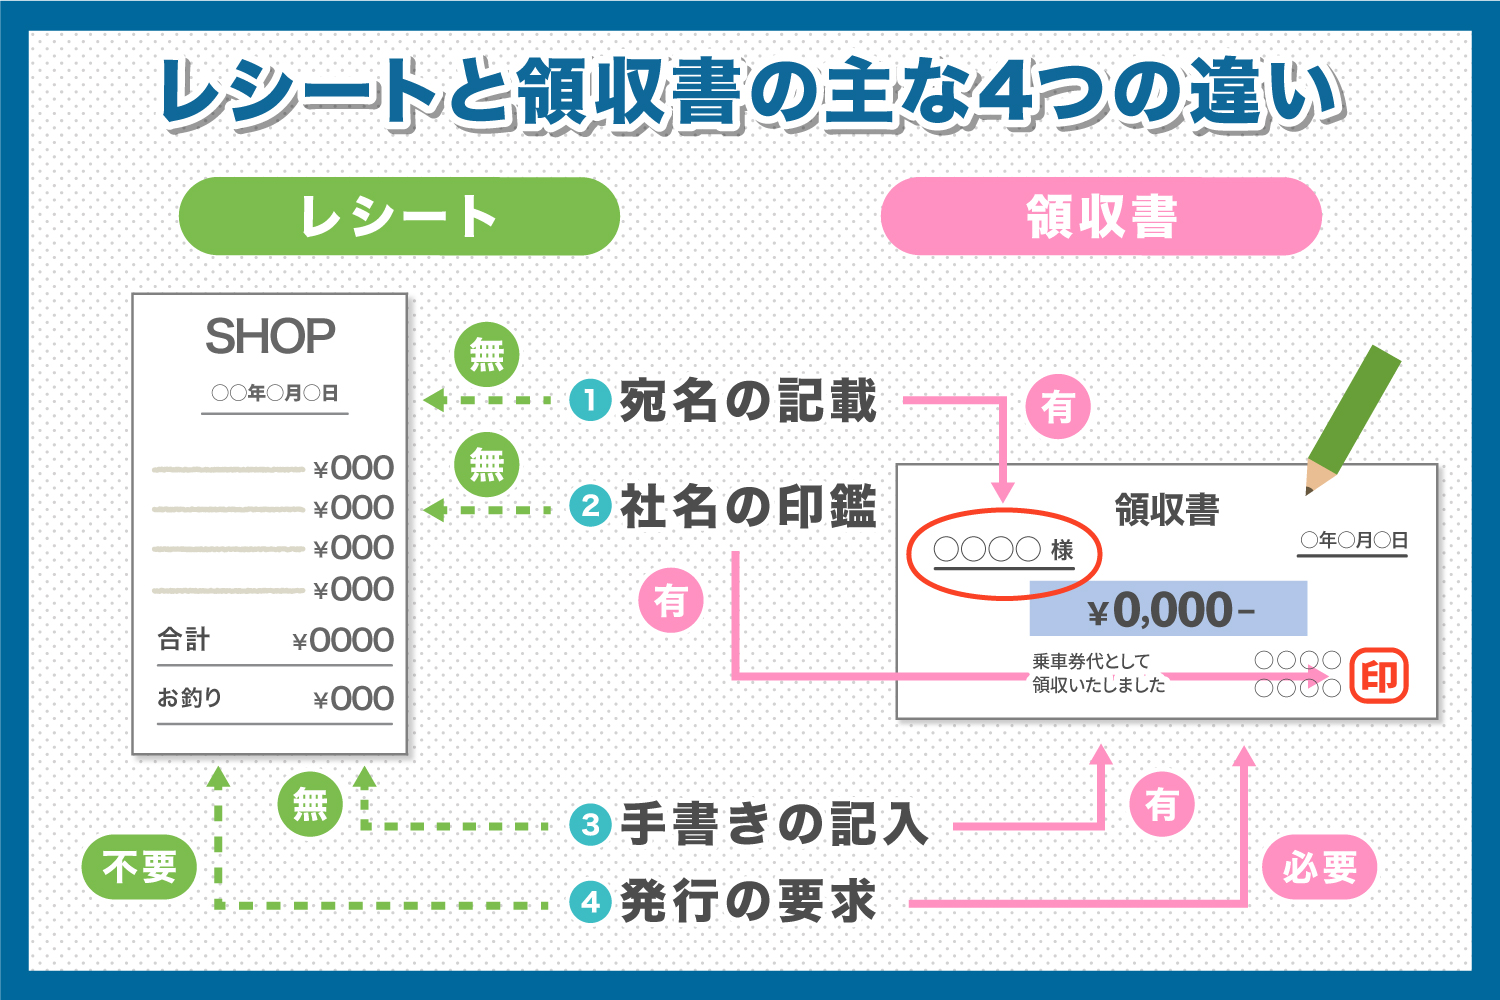
法的な定義と効力の違い|レシートと領収書は法律上どう位置づけられているのか
法律上の観点から照らし合わせても、両者に優劣の差は実質的に存在しない。民法第486条において、代金を支払った側は受取人に対して「受取証書」の発行を請求できると定められている。この受取証書とは代金の受領事実を証明する証憑全般を指し、法律上「手書きの領収書でなければならない」という規定はどこにもない。
つまり、レシートと領収書の法的な違いは本質的な効力の差ではなく、単なる「様式の違い」にすぎない。法人税法や所得税法の枠組みにおいても、経費として認められるための要件は「取引年月日」「取引先名」「取引内容(品目)」「金額」が客観的に証明できるか否かである。
さらに、インボイス制度(適格請求書等保存方式)のもとでは、小売業、飲食店、タクシー、旅行業、写真業、駐車場業などの不特定多数を相手にする業態において、インボイス制度適格簡易請求書(簡易インボイス)の発行が認められている。簡易インボイスの必須記載事項には「受領者の氏名または名称(宛名)」が含まれておらず、宛名なしレシートの有効性は法律上完全に担保されている。
【徹底比較】レシート vs 手書き領収書|税務調査・経費精算における証拠力
業務現場での実務判断に迷わないよう、税務調査・法対応・実務上の観点から両者の特徴を詳細に整理した。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 取引内容の明細性 | レシート:購入全品目・単価が100%印字 領収書:9割以上が「お品代」記載 | 何を買ったかの証明義務(事業関連性) | レシートの圧勝。手書き領収書は私的流用の疑いを招きやすい。 |
| 税務調査の否認リスク | 但し書き不明瞭な領収書は重点質問対象 追徴課税(過少申告加算税10〜15%)リスク | 事業用資産か私費かの明確な立証 | 実態が不明な領収書ほど調査官の追及が厳しくなる構造。 |
| 適格請求書(インボイス)適性 | POSレシート:登録番号(T+13桁)自動印字 手書き:スタンプ押し忘れ等の人為ミス発生 | 消費税の仕入税額控除要件 | レシートはシステム管理のため欠落リスクが極めて低く安全。 |
| 電子帳簿保存法(スキャン) | AI-OCRでの文字認識率:レシート95%超 手書き領収書:誤読率が高く手入力の手間増 | 解像度200dpi以上・カラー画像保存 | デジタル化と業務効率の観点でレシートが圧倒的に有利。 |
| 不正・改ざん抑止力 | POSデータ連動、決済端末番号の記載 白紙領収書への自己加筆は重加算税(35〜40%) | 社内不正経費精算の防止 | 社内ガバナンスの維持にはレシート提出の義務化が合理的。 |
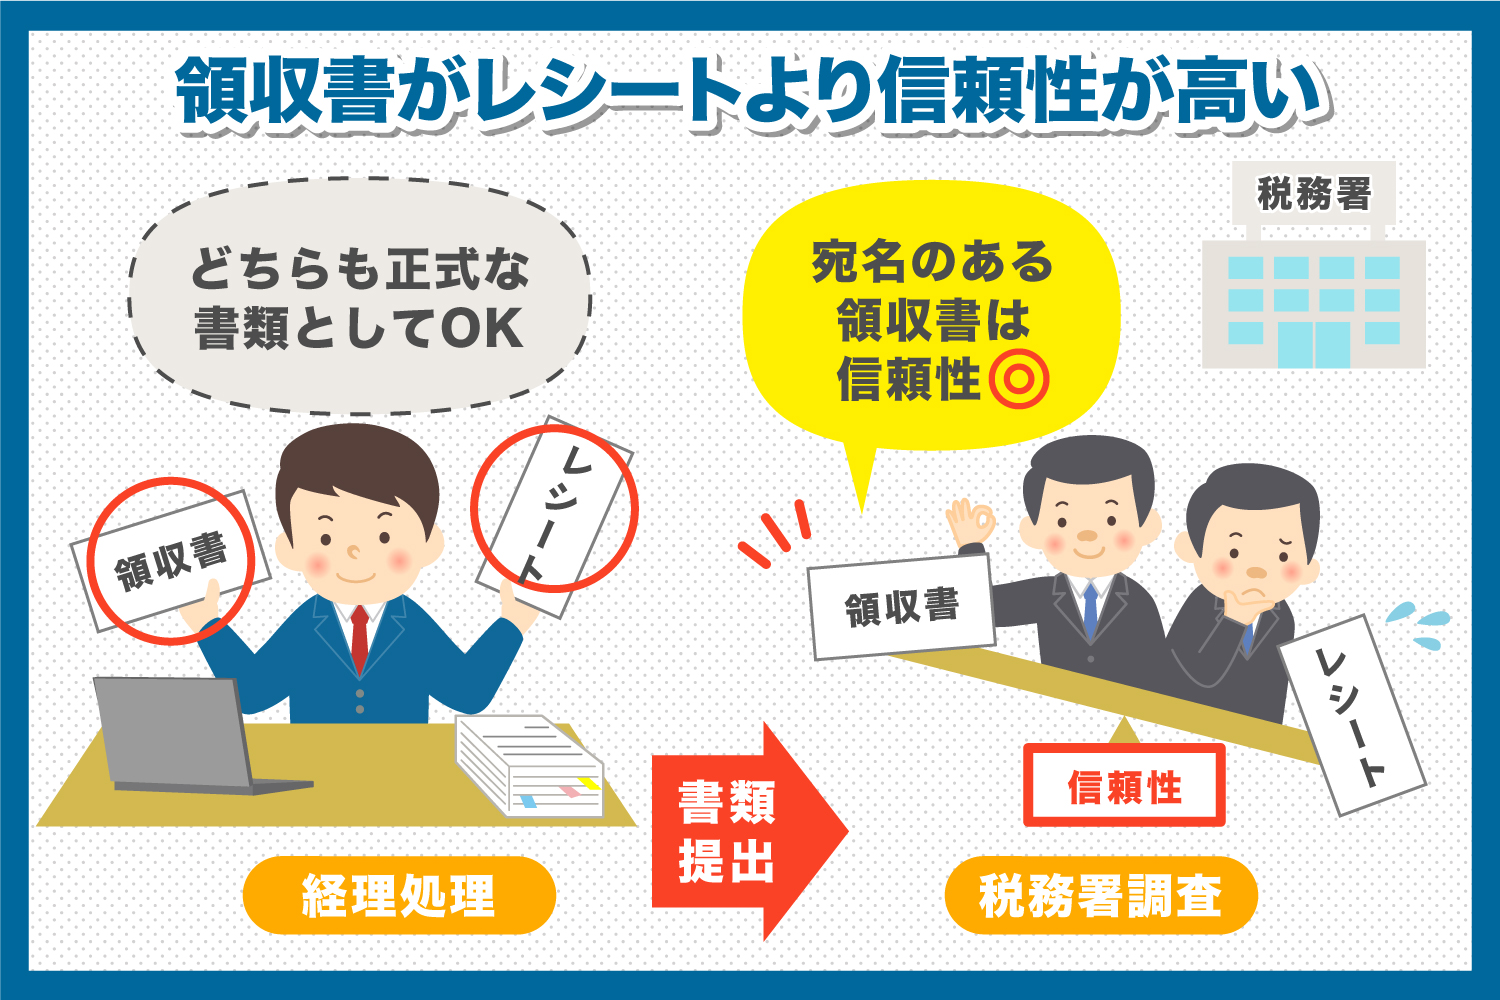
【税務調査の修羅場】但し書き「お品代」が否認される理由と二重発行のトラップ
税務調査の現場において、調査官がルーペのように目を光らせるポイントがある。それが、税務調査で否認される理由の筆頭に挙げられる「使途不明な経費」だ。
調査官は、単に紙があるかどうかを見ているのではない。「その支出が本当に会社の売上に寄与する事業上の経費なのか」という実態を追究する。大手家電量販店や百貨店で発行された手書きの領収書に「お品代 15万円」と書かれていた場合、調査官は即座に疑念を抱く。ゲーム機や高級腕時計などの私的な娯楽品、あるいは自宅用の生活家電を購入し、経費に偽装しているのではないかと勘ぐられるのだ。これがまさに、但し書き品代のリスクである。
もしレシートがあれば、「液晶モニター 2台 150,000円」と明記されており、オフィスで使用している実物を提示するだけで疑いは一瞬で晴れる。しかし手書き領収書しかない場合、店舗側のジャーナル(POSの販売記録データ)まで遡って反面調査をかけられるケースすらある。
さらに危険なのが、レシートを受け取った後に重ねて手書き領収書を要求する行為だ。これには領収書の二重発行防止という税務上・刑法上の重大な地雷が潜んでいる。店舗側がレシートを回収せずに領収書を渡してしまった場合、同じ取引に対して2枚の証憑が存在することになる。これを悪用して経費を水増し二重計上すれば、明白な脱税行為(過少申告加算税や重加算税の対象)となる。現在ではほとんどのPOSレジで、領収書を発行した瞬間に「レシート再発行不可」の制御がかかるか、レシート側に「領収書発行済」の文字が強制印字されるよう設計されている。
【実態検証】経理現場と個人事業主の本音|レシートか領収書かどっちを選ぶべきか
会計現場では日々、どのような葛藤が繰り広げられているのか。企業の財務担当者やフリーランスの生の声を聞くと、制度の理想と現場の慣習の間にある深いギャップが見えてくる。
「社内規定で『領収書必須』と書かれているから、レジの行列で後ろからの冷たい視線を浴びながら手書きを頼んでいる」(都内IT企業・営業職)
「月末に『お品代』とだけ書かれた数万円の領収書が回ってくると頭を抱える。何を買ったか本人が忘れていて、事業用だと証明させるのに膨大な無駄骨が折れる」(メーカー・経理統括)
ネット上のコミュニティやSNSでも「経費精算レシート領収書どっちを提出すべきなのか」という議論が絶えない。しかし、個人事業主の経費計上ルールにおいても、法人実務においても、導き出される実用的な解は極めて明快だ。
結論として、スーパー、書店、コンビニ、飲食店、ドラッグストアなど日常的な購買においては、100%「レシート」を選ぶのが正解である。手書き領収書が必要となる極めて稀な例外は、「冠婚葬祭の慶弔費」「レジ機能のない個人の専門サービス対価」「高額な取引で相手方の社内規定上、特定フォーマットの契約受取書が必要な場合」程度に絞られる。

2026年最新経費精算ガイド|電子帳簿保存法スキャナ保存と確定申告の保管期間
バックオフィス業務の完全デジタル化が前提となった2026年最新経費精算ガイドにおいて、レシートの取り扱いルールは劇的な進化を遂げている。
第一に把握すべきは、確定申告の領収書保管期間だ。個人事業主の青色申告、あるいは法人の場合、帳簿書類や取引証憑の保管期間は原則7年間(欠損金が生じた事業年度は最長10年間)と法律で義務付けられている。ここで問題となるのが、レシートの多くが採用している「感熱紙」の印字劣化だ。光や熱、油分によって数年で文字が消失するリスクがある。
この物理的劣化を根本から解決するのが、電子帳簿保存法スキャナ保存の活用である。スマートフォンでレシートを受領後速やかに撮影し、要件を満たしたクラウド会計ソフトへアップロードすれば、一定のタイムスタンプ付与または修正削除履歴が残るクラウド上での保存を条件に、原本の紙レシートは即座に破棄可能となった。
AI-OCR(光学文字認識技術)の精度が飛躍的に向上した結果、スマートフォンのカメラをレシートにかざすだけで、インボイス登録番号、日付、金額、さらには明細行まで自動でデータ化される。手書きの領収書では文字の癖によって誤認識が頻発し、結局手動で修正する二度手間が発生する。業務効率化の観点からも、デジタル時代におけるレシートの優位性は揺るぎない。
【プロの結論】形式主義の呪縛を解く|自立したガバナンスと失敗しない判断基準
日本企業が長年にわたり手書き領収書に固執してきた背景には、本質的な取引の正当性よりも「判子と外見の格式」を重んじる同調圧力や形式主義があった。しかし、形式だけで中身の伴わない証拠書類は、税務調査という厳格なリアリズムの前では何の防御壁にもならない。
健全な組織運営と個人事業の防衛に必要なのは、見せかけの体裁ではなく「取引の客観的透明性」である。どのような基準で行動すべきか、以下の明確な指針を持って対処してほしい。
▼ レシートで処理すべきケース(迷わずレシートを選ぶべき条件)
- コンビニ、ドラッグストア、書店、家電量販店などでの消耗品・資材の購入
- 取引先との飲食接待(人数と相手先企業名をレシート裏面にメモしておくことで証拠力は完璧になる)
- タクシー代、ガソリン代、出張中の交通費精算
- 電子帳簿保存法に基づき、スマホアプリで即時スキャン処理を行う場合
▼ 慎重になるべき・手書き領収書を避けるべきNG行為
- 但し書きを「お品代」のまま放置し、具体的内容を一切記録しない行為
- レシートをすでに受け取っているにもかかわらず、手書き領収書を重複取得する行為
- 感熱紙レシートを直射日光の当たる場所やクリアファイルに密着させて放置し、白紙化させる行為
- 社内規定が古いまま「手書き領収書以外認めない」と現場に強要し、経理の生産性を著しく毀損する行為
【レシート 領収 書 違い】に関するよくある質問(FAQ)
Q1:宛名が書かれていないレシートでも、税務署から経費として認められますか?
A1:完全に認められます。インボイス制度(適格簡易請求書)においても、小売業や飲食店、タクシー等では宛名の記載義務が免除されています。税務署が重視するのは宛名の有無ではなく「事業に必要な支出であった事実」であり、商品明細が印字されているレシートのほうがむしろ説得力を持ちます。
Q2:感熱紙レシートの文字が消えてしまった場合、税務調査でペナルティを受けますか?
A2:文字が完全に読めなくなると、支払いを証明できず経費を否認されるリスクがあります。日光や高熱を避けて保管するか、電子帳簿保存法に対応したクラウド会計サービスを利用して、受領後すぐにスマートフォンのカメラで撮影・データ保存しておくのが確実な対策です。
Q3:社内規定で「領収書のみ可、レシート不可」となっている場合はどうすればいいですか?
A3:まずはレシートを添付した上で、どうしても規定上必要な場合は手書き領収書を求めます。ただし、その際も「お品代」ではなく「書籍代(〇〇実務書)」のように具体的な品目を手書きしてもらうことが重要です。また、現代の税制・インボイス制度の実態を社内経理に共有し、規定自体の見直しを提案することをおすすめします。
Q4:レシートと手書き領収書の両方をもらい、両方を保管しておくのは問題ありますか?
A4:保管自体が即座に違法となるわけではありませんが、極めて推奨されません。経理処理の現場で誤って二重計上してしまうリスクがあるほか、税務調査官から「二重発行による脱税の意図があるのではないか」と厳しく追及される原因になります。どちらか片方(原則としてレシート)のみを適切に保管してください。
まとめ:形式的な領収書から「実態を語るレシート」へのパラダイムシフト
かつて重宝された「手書きの領収書」は、情報技術と税制が未成熟だった時代の遺物にすぎない。品目が空白のまま「お品代」と記された紙切れを金科玉条のようにありがたがる時代は完全に終わりを告げた。
取引の現場において、正確な日時、正確な品目、正確な金額をデジタルに記録したレシートこそが、税務署に対しても、自社のコンプライアンスに対しても、最大の潔白を証明する最強の武器となる。無用な手書き発行の待ち時間をなくし、克明なレシートを正しくデジタル保存する。この当たり前のシフトこそが、事業者を余計な追徴課税や税務トラブルから守る最も確実な防衛策である。 (出典: レシート 領収 書 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
