グンゼの現在に驚き?肌着の老舗が医療と高機能材で大躍進の真相
「肌着の定番ブランド」として日本中で親しまれてきたグンゼ株式会社(証券コード:3002)。しかし現在、その実態が従来の「アパレル・インナー専業メーカー」から、最先端の医療機器や高機能プラスチック・フィルムを中核とする高収益化学・素材メーカーへと急速に進化を遂げている事実は、一般にはまだあまり知られていません。
2026年の最新決算や事業構造を見ると、かつて同社を支えた繊維事業の枠組みを超え、生体吸収性医療材料や高度な光学・包装フィルム事業が収益を牽引する構造へと鮮やかな転換を果たしています。本記事では、グンゼの最新の業績推移、株価動向、配当利回り、年収や採用の実態に至るまで、客観的データと取材知見に基づき徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:グンゼは現在、肌着だけでなく「メディカル事業」「高機能プラスチック事業」が営業利益の主軸を担う先端素材・ヘルスケア企業へ変貌を遂げている。
- 要点2:直近の決算速報では構造改革と高付加価値分野の伸長により営業利益が前年同期比約87.6%増(34億円)と大幅改善し、黒字転換を達成。
- 要点3:安定した配当利回りと株主優待、手厚い福利厚生と堅実な年収水準を背景に、投資家・求職者の双方から手堅い評価を獲得している。
【2026年最新動向】肌着メーカーから大変貌?グンゼ事業内容の全貌と医療・高機能フィルムの躍進
多くの消費者が抱く「肌着・ストッキングのグンゼ」というイメージは、同社の一面に過ぎません。現在のグンゼグループは、大きく分けて「機能ソリューション事業」「メディカル事業」「アパレル事業」「ライフクリエイト事業」の4つの事業ドメインを展開しています。
なかでも劇的な成長を牽引しているのが、高機能プラスチックとメディカルの2大分野です。長年培ってきた高分子化学技術や繊維加工技術を応用し、現在では以下のような世界屈指のニッチトップ製品群を世に送り出しています。
- グンゼメディカル事業:体内に入れると一定期間で自然に分解・吸収される「生体吸収性縫合補強材(ネオベール)」や「骨接合材(グランドフィックス)」、皮膚欠損用弁「ペルナック(人工皮膚)」など、高度な外科手術に不可欠な医療機器で国内外のトップシェアを獲得。
- グンゼ高機能プラスチック事業:ペットボトルや日用品向けの環境配慮型シュリンクフィルム、スマートフォンやディスプレイ向けの光学用機能フィルム、OA機器用フッ素樹脂チューブなど、産業界のサプライチェーンに深く食い込む高収益製品を安定供給。
アパレル事業においても、縫い目をなくした完全無縫製インナー「KIREILABO(キレイラボ)」など、独自技術による高付加価値化が進められており、単なる低価格競争とは一線を画した収益構造が確立されています。

決算速報と業績推移から読み解く収益力|なぜ営業利益が大幅改善したのか
公式発表資料および決算速報によると、グンゼの業績推移は目覚ましい収益体質の改善を示しています。直近の第1四半期決算では、売上高こそ前年同期比2.7%減の314億円と小幅な減収となったものの、本業の儲けを示す営業利益は87.6%増の34億円へと急拡大し、親会社株主に帰属する四半期純利益も26億円の黒字転換を達成しました。
減収局面でありながら大幅増益を達成できた要因は、同社が推進する「中長期経営計画(VISION 2030)」に基づく抜本的な事業ポートフォリオ改革にあります。不採算商品の統廃合を進めると同時に、原材料価格の高騰に対する適正な価格転嫁と、利益率の高いメディカル・高機能プラスチック分野へのリソース集中が完全に結実した結果です。
市場関係者の間でも、伝統的な繊維株としてのディスカウント評価が見直され、事業の多角化に成功した高付加価値マテリアル株としての再評価の機運が高まっています。
【客観データ比較】グンゼの株価指標・配当利回り・財務健全性の徹底検証
グンゼの株式(コード:3002)は、堅固な自己資本比率と積極的な株主還元姿勢から、バリュー投資家からの熱い視線を集めています。主要指標と業界水準の比較データを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 株価水準・PER/PBR | PBR 0.8〜0.9倍近辺で推移 | 東証プライム平均:PBR 1.2〜1.4倍 | PBR1倍割れ是正に向けた自社株買い等の資本政策余地が大きい。 |
| 予想配当利回り | 約3.2%〜3.8%(DOE基準を導入) | プライム市場平均:約2.2%前後 | 安定配当方針を掲げており、インカムゲイン狙いとしても極めて堅調。 |
| 株主優待制度 | 公式通販等で使える割引クーポン・自社製品 | 保有株数・期間に応じた優待付与 | 実用性の高い自社製品や割引優待は個人投資家から根強い支持を獲得。 |
| 自己資本比率 | 60%台後半を維持 | 製造業平均:40%〜50% | 財務基盤は強固。外部環境の変動にも耐えうる極めて高い安全性。 |
東証による「資本コストや株価を意識した経営」の要請を受け、同社はDOE(株主資本配当率)を意識した安定増配や自己株式の取得に意欲的です。下値の堅さと将来的なバリュエーション見直しの双方が狙えるポジションにあります。

【実態検証】社員の年収評判と就職難易度|現場目線で見えたリアルな社風
就職・転職市場におけるグンゼの立ち位置はどうでしょうか。有価証券報告書や大手口コミサイト(OpenWork、キャリコネ等)、OBOGへの取材から見えてくるリアルな実態を検証します。
年収水準と待遇の実態
有報データ上の平均年間給与は約600万〜650万円前後(平均年齢40歳代前半)となっています。この数値には製造現場勤務の社員も含まれているため、大卒総合職や研究開発職・営業職に限定すると、30代半ばで年収700万〜800万円台に到達するケースが一般的です。
社員の口コミでは「賞与が業績連動で手厚く支給される」「住宅手当や家族手当などの福利厚生が大手化学メーカー並みに充実しているため、額面以上に生活のゆとりがある」といった声が目立ちます。
就職難易度と採用倍率
就職難易度は「中堅〜やや難関(MARCH・関関同立〜地方国公立・旧帝大レベル)」と位置づけられます。特に素材開発・メディカル機器の研究開発職は理系院生からの人気が高く、少数精鋭の採用となるため選考倍率が高まる傾向にあります。
一方で、京都府綾部市に発祥の地(綾部本社)を持ち、大阪・東京の二大本社体制を敷いていることから、関西圏での知名度と信頼感は絶大です。「ワークライフバランスが極めて整っており、有給取得率が高く離職率が低い」という職場環境も、長期勤続を希望する層から高い評価を得ています。
一般に知られていない盲点と誤解の是正|「肌着専業の斜陽企業」は本当か?
ネット上の掲示板やSNSでは、時折「繊維産業は海外勢に押されて衰退しているのではないか」という安易な先入観が見られます。しかし、これは明確な誤解です。
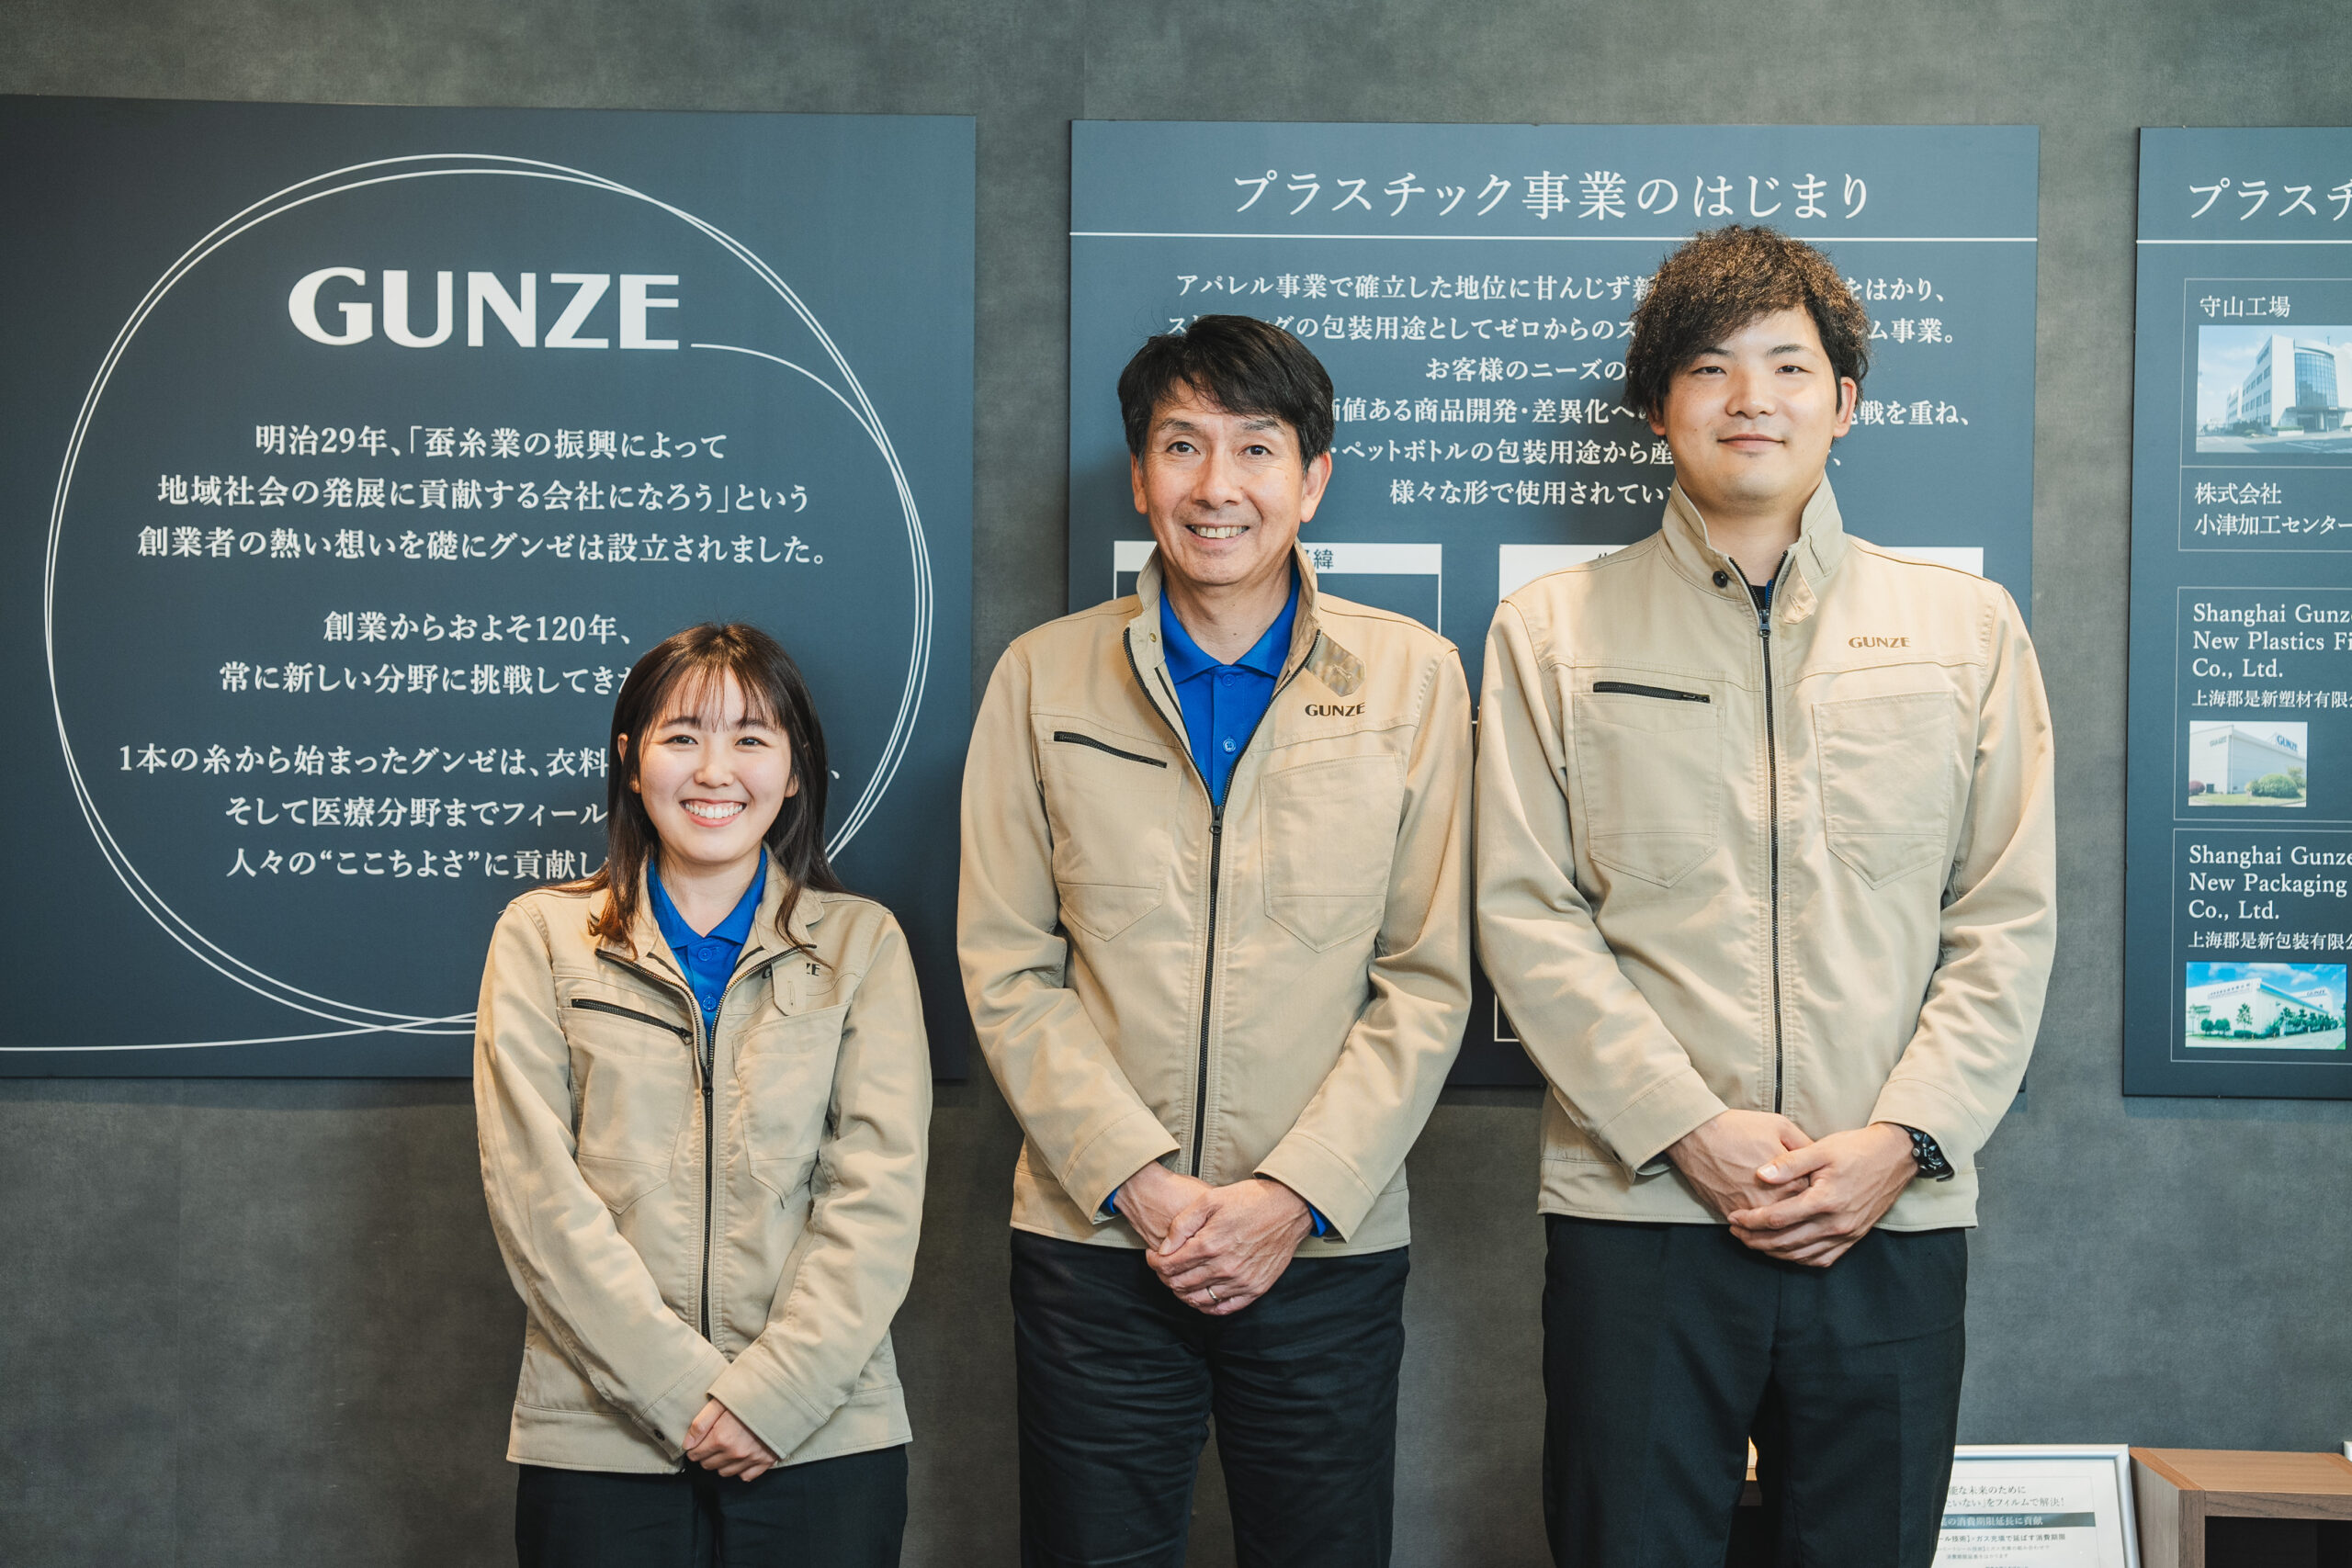
グンゼの歴史は1896年、京都府何鹿郡(現在の綾部市)で創業された「郡是製糸株式會社」に始まります。「郡の是とする方針(地域の産業振興と人づくり)」を掲げて設立された同社は、創業期から「善い人が善い糸をつくる」という人間尊重の哲学を貫いてきました。
この130年近く受け継がれてきた糸・繊維・高分子の微細加工技術が、今日における「手術後に体内で溶けて組織に置き換わる医療用メッシュ」や「1マイクロメートル単位で制御される超薄膜フィルム」へと昇華しています。つまり、同社は古い事業にしがみついているのではなく、創業以来のコア技術を時代の最先端ニーズに合わせて応用展開し続けているイノベーション企業なのです。
【プロの結論】投資・就職先としてグンゼを選ぶべき人・慎重になるべき人の判断基準
事業の多角化と収益改善が進むグンゼですが、どのような人にとって最適な選択肢となるのでしょうか。投資家および求職者の視点から、明確な選定基準を提示します。
▼ 投資家目線での判断基準
- グンゼ株が向いている人:
- 3%台半ばの安定配当利回りと優待を享受しながら、中長期のPBR改善・企業価値向上をじっくり待ちたいバリュー株投資家。
- メディカル・高機能素材というディフェンシブ性と成長性を兼ね備えた銘柄をポートフォリオに組み入れたい人。
- 慎重になるべき人:
- 数ヶ月で株価が2倍、3倍になるような急激なキャピタルゲインや急成長グロース株を求めている短期トレーダー。
▼ 就職・転職者目線での判断基準
- グンゼへの就職がおすすめな人:
- 確固たる技術基盤を持つ優良メーカーで、腰を据えて中長期的に研究・製品開発に取り組みたい理系人材。
- 激務に追われることなく、充実した福利厚生と高いコンプライアンス意識のもとで私生活と仕事を両立させたい人。
- 慎重になるべき人:
- 実力主義で20代から年収1,000万円を超えたい野心家や、目まぐるしく変化するベンチャー環境でのスピード感を好む人。
【グンゼ 株式 会社】に関するよくある質問(FAQ)
Q1:グンゼの株主優待はいつもらえますか?具体的な内容は?
A1:毎年3月末日および9月末日時点の株主を対象に実施されています。保有株数や保有期間に応じて、同社の公式通販サイト「GUNZE STORE」で利用できる割引クーポンや優待カタログ製品が贈呈されます。実用性が高く、個人株主から非常に好評です。
Q2:医療分野(メディカル事業)では具体的にどのような強みがありますか?
A2:生体吸収性ポリマー技術を用いた医療材料において世界的な強みを持っています。手術時の組織補強材「ネオベール」や人工皮膚「ペルナック」など、再手術による抜去が不要で患者の身体的負担を大幅に軽減する製品群が、国内外の医療機関で高く評価されています。
Q3:採用における就職難易度や文系・理系の割合はどうなっていますか?
A3:理系は材料開発・医療機器開発・生産技術分野を中心に高い専門性が求められ、倍率も高めです。文系は営業・マーケティング・管理部門などがあり、人柄や協調性、誠実さを重視する社風です。入社難易度は決して易しくありませんが、学歴フィルター一辺倒ではなく人物重視の選考が行われています。
まとめ:創業の精神を胸に変革を続けるグンゼの未来と投資・選択の指針
「肌着の老舗」という確固たる看板を守りながら、メディカル・高機能プラスチックという先端領域で高収益企業へと脱皮を遂げつつあるグンゼ株式会社。伝統に甘んじることなく進められた事業ポートフォリオ改革は、直近の決算における劇的な利益改善という形で明確に証明されています。
強固な財務体質、高い配当利回りと株主還元、そして持続可能なヘルスケア・環境素材への注力は、2026年以降の日本株市場においても際立った安定感とポテンシャルを放っています。投資先としても、自己のキャリアを託す職場としても、知られざる実力派企業として注視し続ける価値があると言えます。 (出典: グンゼ 株式 会社(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
