保険証の種類と違いを完全解説!番号の見分け方やマイナ移行の注意点
日本国内で医療機関を受診する際、長年当たり前のように提示してきた健康保険証。2024年12月の新規発行停止を経て、2026年の現在、日本の公的医療保険制度は「マイナ保険証」と「資格確認書」が併存する過渡期の中にあります。しかし、提示する媒体がカードやスマートフォンに変わろうとも、私たちが加入している公的医療保険の根本的な分類や権利関係が変わったわけではありません。
社会保険(社保)、国民健康保険(国保)、共済組合といった保険証の種類にはどのような違いがあり、券面に記された番号や色は具体的に何を意味しているのでしょうか。制度ごとの保障内容や保険料の仕組みから、2026年最新の現場動向、切り替え時の必須手続きまで、医療・社会保障の最前線を取材する編集部が徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公的医療保険は「被用者保険(社保・共済)」「国民健康保険(国保)」「後期高齢者医療制度」に大別され、職業・企業規模・年齢で所属先が厳密に決まる。
- 要点2:券面の「保険者番号(2桁・6桁・8桁)」で加入組織を特定可能であり、保険証の「色」は発行元の管理上の都合に過ぎず法的な格差や優劣は一切存在しない。
- 要点3:2026年現在はマイナ保険証未登録者に「資格確認書」が無償交付されており、転職・退職・扶養認定時の申請手順と医療費の自己負担割合のルール把握が不可欠。
【一覧で比較】日本の保険証の種類と社会保険・国民健康保険の根本的な違い
日本の医療制度は、すべての国民が何らかの公的医療保険に加入する「国民皆保険制度」を採用しています。大枠として、会社員や公務員が加入する被用者保険(社会保険・共済組合)、自営業者やフリーランスが加入する国民健康保険(地域保険)、そして75歳以上のすべての高齢者が加入する後期高齢者医療制度の3系統で構成されています。
| 保険証の種類(大分類) | 主な対象者と保険者 | 保険料の負担構造と特徴 | 編集部の見解・独自メリット |
|---|---|---|---|
| 協会けんぽ (全国健康保険協会) | 中小企業の従業員およびその扶養家族 | 労使折半(事業主と被保険者で50%ずつ負担)。都道府県ごとに保険料率が異なる。 | 加入者数が国内最大規模。傷病手当金や出産手当金など法定給付が手厚く完備。 |
| 組合健保 (健康保険組合) | 大企業の従業員および同業種グループ企業の社員 | 労使折半が基本だが、企業側の負担割合が50%を超えるケース(事業主優遇)も多い。 | 財政状況に応じて独自の「付加給付(高額療養費の自己負担限度額をさらに引き下げる制度)」が存在。 |
| 共済組合 | 国家公務員、地方公務員、私立学校教職員 | 国や自治体・私学事業団との労使折半。掛金率は各共済組合の規定による。 | 病気休業手当や手厚い附加給付、各種保養施設の割引など福利厚生面が極めて強力。 |
| 国民健康保険 (市町村国保・国保組合) | 自営業、個人事業主、退職者、農業従事者、非正規雇用者など | 全額自己負担。前年の所得や世帯人数に応じて自治体ごとに算出される。 | 「扶養」の概念がなく、家族が増えるほど均等割が加算される点に注意が必要。 |
| 後期高齢者医療制度 | 75歳以上の全国民(一定の障害がある場合は65歳以上) | 所得割と均等割で構成され、原則として年金から特別徴収(天引き)。 | 現役世代の支援金と公費で大部分が賄われ、窓口負担は原則1割(現役並み所得者は3割)。 |
同じ被用者保険であっても、協会けんぽと組合健保の違いは見逃せません。大企業が自前で設立する組合健保は、企業の拠出金が多いため保険料率が低めに設定されていたり、月々の医療費自己負担が2万〜3万円を超えた分を払い戻す「一部負担還元金」などの独自給付を用意しているケースがあります。一方、中小企業が集まる協会けんぽは都道府県ごとに料率が設定されており、財政基盤や保障の手厚さには構造的な差が存在します。

券面の数字を解読|保険者番号の見方と「記号・番号・枝番」が示す個人の属性
健康保険被保険者証や資格確認書、マイナポータルの資格情報画面には、英数字の組み合わせが並んでいます。これらの数字は単なるランダムな識別コードではなく、行政および医療機関が加入者を瞬時に判別するための厳格なルールに基づいて割り振られています。
最も重要な識別要素が、券面下部に記載されている6桁または8桁の「保険者番号」です。この番号の上2桁(法別番号)を見るだけで、その人物がどの制度に加入しているのかが一目で判明します。
- 「01」:協会けんぽ(全国健康保険協会)一般
- 「02」:船員保険
- 「06」:組合管掌健康保険(大企業の組合健保)
- 「31〜34」:共済組合(国家公務員、地方公務員、警察、公立学校など)
- 「39」:後期高齢者医療広域連合(75歳以上)
- 「上2桁なし(6桁番号)」:市区町村が運営する国民健康保険(国保)
さらに、券面上部に記載されている「記号・番号・枝番」にも明確な役割があります。「記号」は勤務先の会社(事業所)ごとに割り振られ、「番号」は従業員一人ひとりの整理番号を示します。そして、2021年以降に導入された「2桁の枝番」は、世帯主(被保険者)本人と被扶養者を区別するための個人単位識別コードです。これにより、同一番号であっても家族個々人の医療履歴や資格情報が正確に管理されています。
医療費の窓口負担割合についても、この保険情報と年齢・所得データが連動して自動判定されます。70歳未満は一律3割負担ですが、70歳〜74歳は原則2割(現役並み所得者は3割)、後期高齢者医療制度では原則1割・一定以上所得者は2割・現役並み所得者は3割と細かく分岐します。医療機関の窓口では、これらの番号とオンライン資格確認システムを通じて瞬時に正確な負担額が算出されています。
噂の真偽を検証|保険証の「色」の違いにランクやステータスは存在するのか?
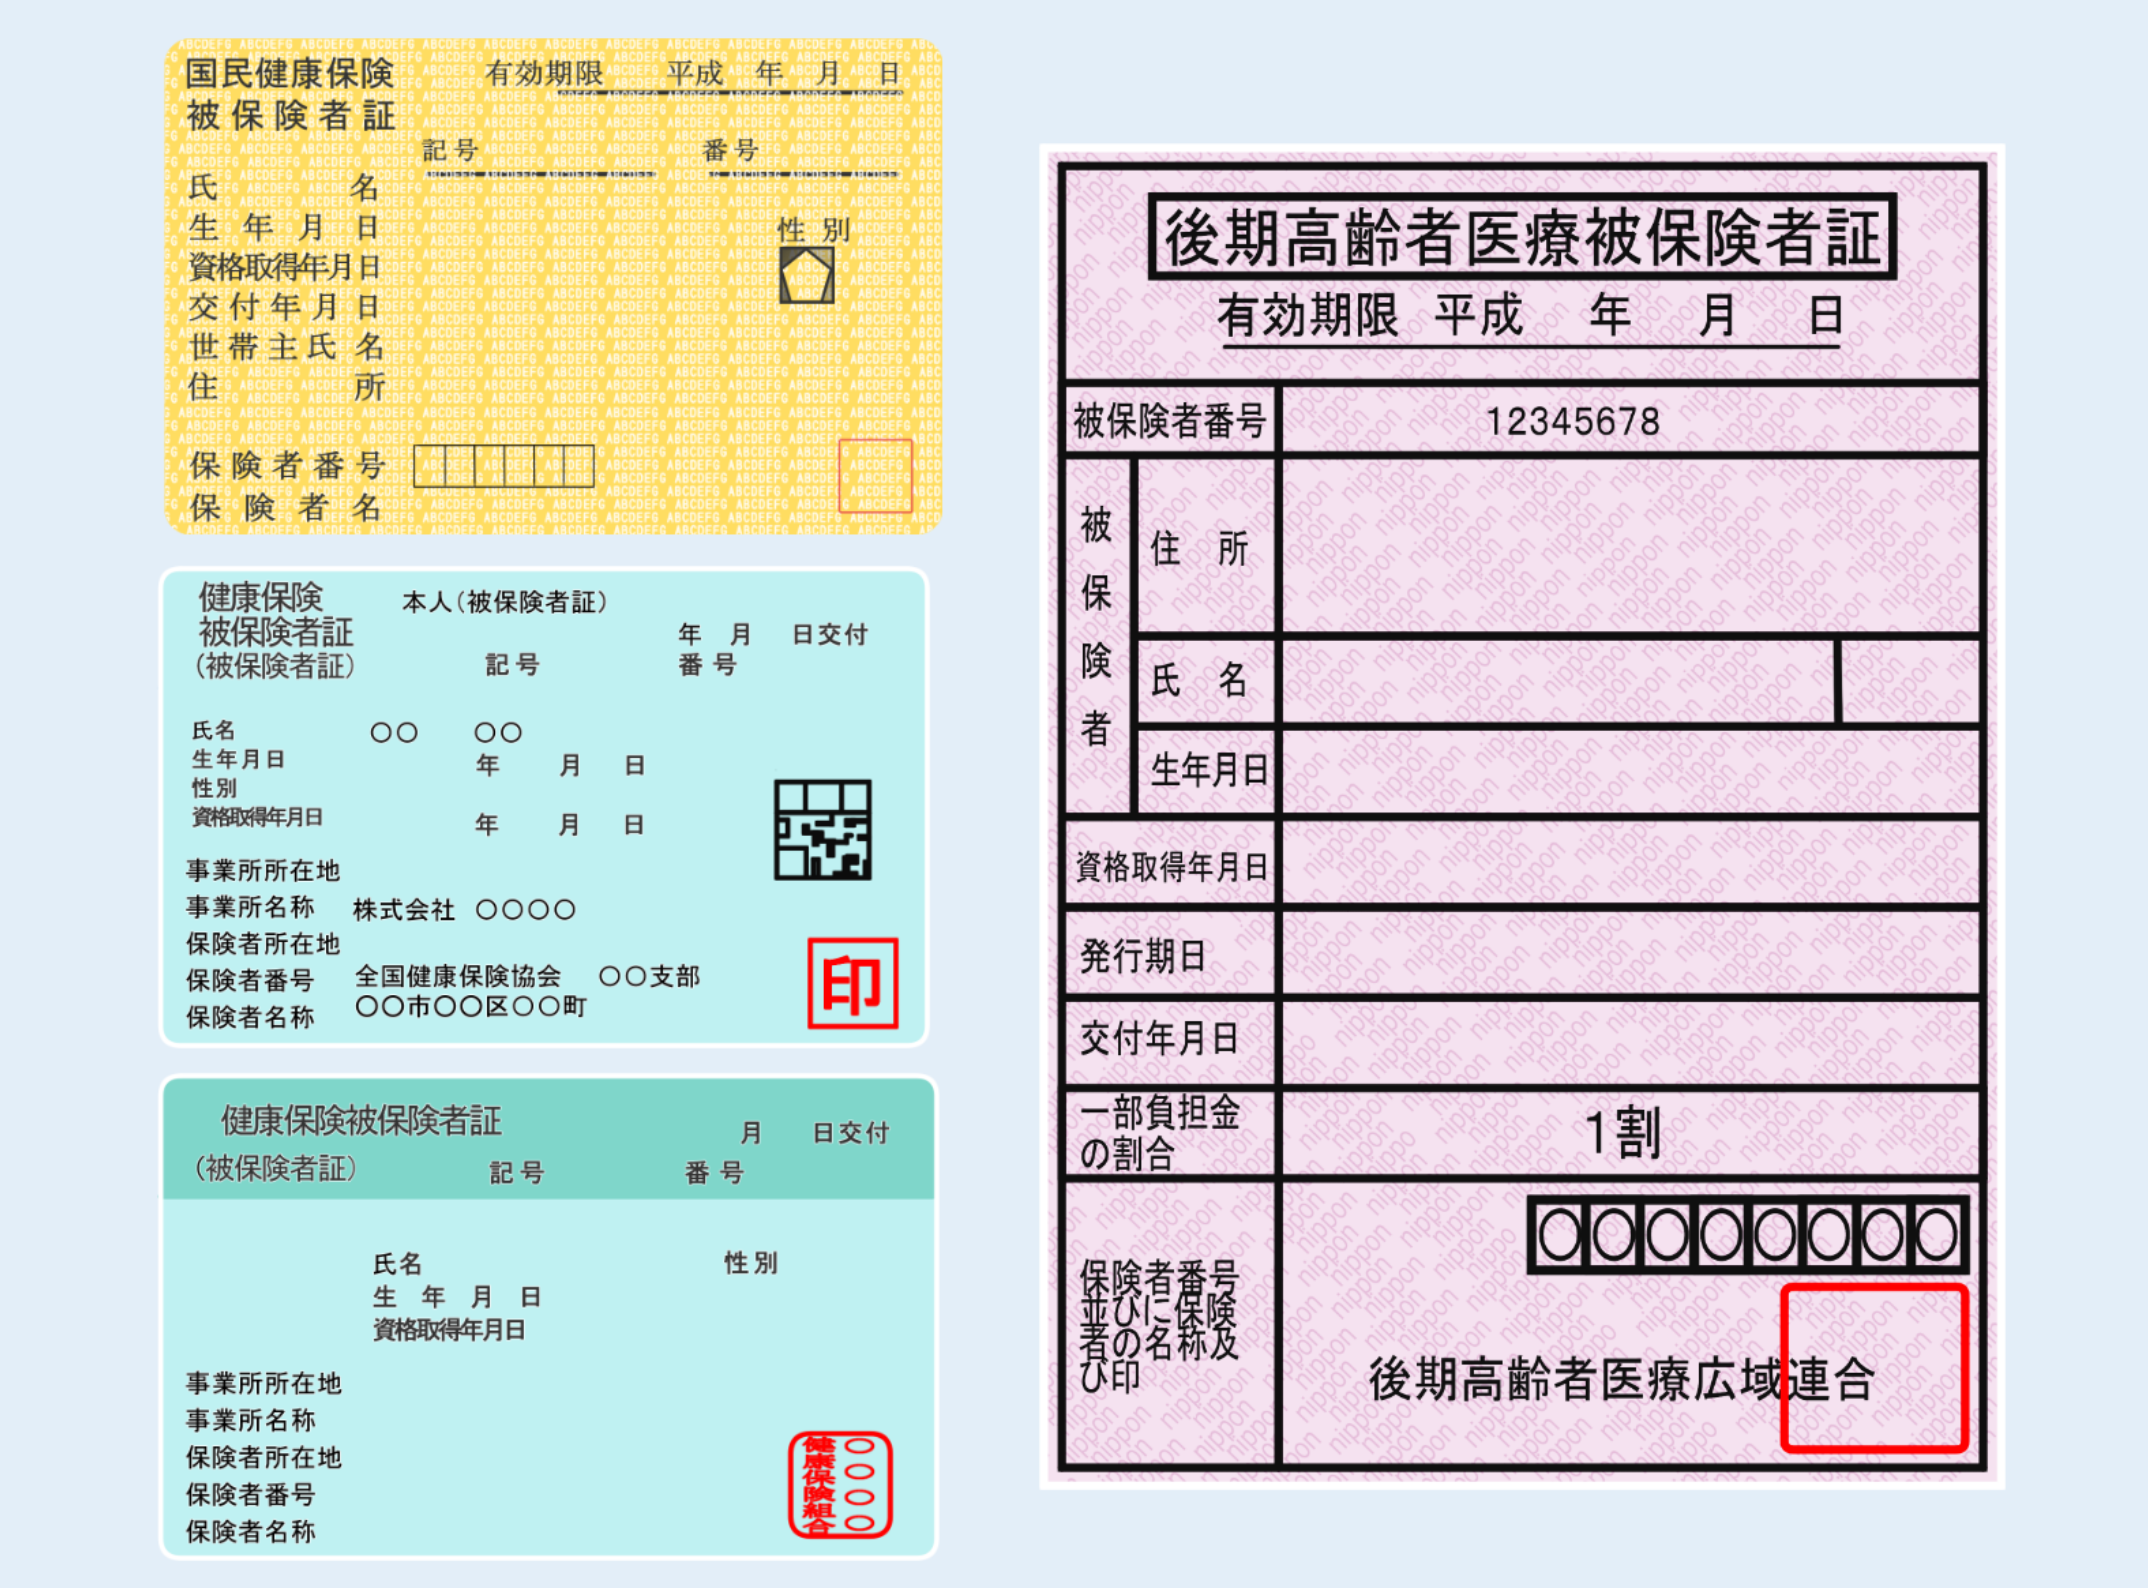
ネット上の掲示板やSNSでは長年、「ゴールドや水色の保険証は高所得者の証」「ピンクやオレンジは非正規用」といった根拠のないステータス論や都市伝説が定期的に拡散されてきました。しかし、保険証の色の違いにランクや身分の差は一切存在しません。
保険証の色が組織ごとにバラバラである理由は、純粋に「発行元(保険者)の事務管理上の都合」に過ぎません。主な理由は以下の通りです。
- 更新年ごとの誤廃棄・混同防止:国民健康保険などは1年〜2年ごとに更新が行われるため、旧証と新証を一目で区別できるように年度ごとに「青→桃→緑」など色を変更している。
- 保険者ごとの裁量デザイン:組合健保や共済組合が、自社のコーポレートカラーや視認性を考慮して独自に用紙やプラスチックカードの色彩を選定している。
- 印刷コストや調達仕様:自治体や健保組合が入札で発注するカード製造会社の仕様による差異。
公的医療保険において受けられる診療内容、薬の処方、手術の適用範囲は、厚生労働省が定める保険診療ルールによって完全に一律です。カードの色によって医師の対応が変わったり、窓口負担額に差が生じたりすることは法的に100%あり得ません。

【実態検証】マイナ保険証移行後の医療現場と「資格確認書」が果たす現在の役割
従来の紙やプラスチック製保険証の新規発行停止から月日が経過した2026年現在、医療機関の受付には顔認証付きカードリーダーが標準配備され、マイナ保険証を活用した診療データ連携が進んでいます。しかし、現場ではデジタル化に伴う過渡期特有の実態も浮き彫りになっています。
東京都内の総合病院で受付業務を担当する医療事務主任は、現場のリアルな状況を次のように語ります。
「2024年末以降、マイナンバーカードを持参される患者さんは着実に増えました。過去の処方薬情報や特定健診結果が医師のモニターで即座に共有できるため、重複投薬の防止や救急時の対応には大きな恩恵があります。一方で、顔認証の読み取りエラーや機器の通信障害時に備え、受付窓口での例外対応マニュアルは今も手放せません」
マイナンバーカードを保有していない方や、カードを持っていても保険証登録を行っていない方に対しては、現在「資格確認書」が無償で職権交付(申請なしで自動送付)されています。資格確認書は従来のプラスチック保険証とほぼ同じサイズ・形状であり、これを提示すればこれまでと全く同じ自己負担割合で保険診療を受けることが可能です。
「マイナ保険証を持っていなければ医療費が10割負担になる」という言説は完全なデマであり、資格確認書を正しく提示すれば制度上の不利益を被ることはありません。ただし、資格確認書の有効期限(最長5年、各保険者の設定による)切れや、紛失時の再発行手続きには一定の日数がかかるため、自身の所持する証明書の期限管理には従来以上の注意が求められます。
一般に知られていない盲点|扶養家族の手続きと転職・退職時の落とし穴
公的医療保険の切り替えにおいて、最も多くのトラブルや過誤請求が発生するのが「転職」「退職」そして「家族の扶養認定」のタイミングです。
社会保険における扶養家族の保険証手続きには厳格な収入要件が存在します。原則として「年間収入130万円未満(60歳以上または障害者は180万円未満)」かつ「被保険者の年収の半分未満」でなければ扶養に入ることができません。パートやアルバイトでいわゆる「年収の壁」を超えてしまった場合、遡及して扶養から外され、過去数カ月〜数年分の保険料や保険給付費の返還を求められるケースが後を絶ちません。
また、会社を退職した際には、以下の3つの選択肢から次の保険を自ら選ぶ必要があります。
- 任意継続被保険者制度:これまでの会社の社会保険を最長2年間継続する(会社負担分がなくなるため保険料は全額自己負担だが、上限額が設定されている)。
- 国民健康保険への加入:居住地の市区町村で国保に加入する(前年の所得に応じて保険料が計算されるため、前年が高年収の場合は保険料が高騰しやすい)。
- 家族の健康保険の扶養に入る:配偶者や親の被扶養者となる(自身の保険料負担はゼロ)。
最も危険なのは、手続きを行わずに「無保険」の空白期間を作ってしまうことです。新しい会社に入社してマイナ保険証の資格情報がオンライン上で更新されるまでには、事業主が日本年金機構や健保組合へ書類を提出してから数日〜数週間のタイムラグが生じます。この切り替え期間中に医療機関を受診する場合は、事前に「健康保険被保険者資格証明書」を年金事務所で即日発行してもらうか、一旦窓口で10割全額を立替払いした上で、後日「療養費支給申請」を行って払い戻しを受ける必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
医療制度と証明書形態が大きく変革した今、私たちが取るべき最適な運用スタイルは個人のライフスタイルや受診頻度によって異なります。
- マイナ保険証の積極利用が向いている人:複数の医療機関に通院している人、高額な医療費がかかる予定があり「限度額適用認定証」の事前申請手続きを省略したい人、確定申告で医療費控除を自動連携してスムーズに行いたい人。
- 資格確認書の携帯を重視・慎重に運用すべき人:スマートフォンの操作や暗証番号管理に不安がある高齢者層、マイナンバーカードの更新手続き(電子証明書の5年更新)が負担になる環境にある人。
【保険証の種類】に関するよくある質問(FAQ)
Q1:社会保険と国民健康保険では、病院で受けられる医療行為や薬に違いはありますか?
A1:医療機関で受けられる診療内容、処方される薬、手術の適用範囲、窓口での自己負担割合(原則3割)に違いは一切ありません。日本国内のすべての公的医療保険は厚生労働省が定める同一の診療報酬基準に基づいています。ただし、病気やケガで働けなくなった際の「傷病手当金」や「出産手当金」といった現金給付は、社会保険にはありますが一般的な国民健康保険には原則としてありません。
Q2:2026年現在、手元にある従来のプラスチック保険証はそのまま使えますか?
A2:2024年12月の新規発行停止に伴い設定された「経過措置期間(最長1年間)」が終了しているため、従来の健康保険証は有効期限を迎えて失効しています。現在は、マイナンバーカードを健康保険証として登録した「マイナ保険証」、または保険者から交付された「資格確認書」のいずれかを医療機関に提示する必要があります。
Q3:転職した直後でマイナ保険証の資格が反映されていない場合、どう受診すればよいですか?
A3:新しい勤務先で健康保険の資格取得手続きが完了するまで、オンライン資格確認にデータが反映されない場合があります。その間に受診が必要な場合は、会社を通じて年金事務所等から「健康保険被保険者資格証明書」の発行を受けて窓口に提示してください。証明書がない場合は一時的に10割負担となりますが、資格取得後に新保険者へ申請することで差額(7割分等)の払い戻しが受けられます。
Q4:保険証の番号に記載されている「枝番」は何のためにあるのですか?
A4:世帯ごとに同一の記号・番号が割り振られていた従来の保険証において、被保険者(本人)と被扶養者(家族)を個人単位で正確に識別するために導入された2桁の番号です。オンライン資格確認やマイナポータルでの医療情報連携において、個人データを取り違えないための必須キーとして機能しています。
まとめ:制度の仕組みを正しく把握し、変化に惑わされない選択を
保険証という「券面」の物理的な形はデジタル化によって変化を遂げましたが、日本の公的医療保険制度が持つセーフティネットとしての本質は変わりません。自らがどの保険者(協会けんぽ、組合健保、共済、国保)に属し、どのような保障や付加給付の権利を持っているのかを理解することは、将来の医療費リスクから生活を守るための基礎知識です。
マイナ保険証の利便性を活かしつつ、資格確認書や各種申請手続きのルールを正確に押さえ、ライフステージの変化に応じた賢い選択を行っていきましょう。 (出典: 保険 証 の 種類(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
