源泉徴収票で返ってくる金額の見方は?還付金の確認手順と計算方法
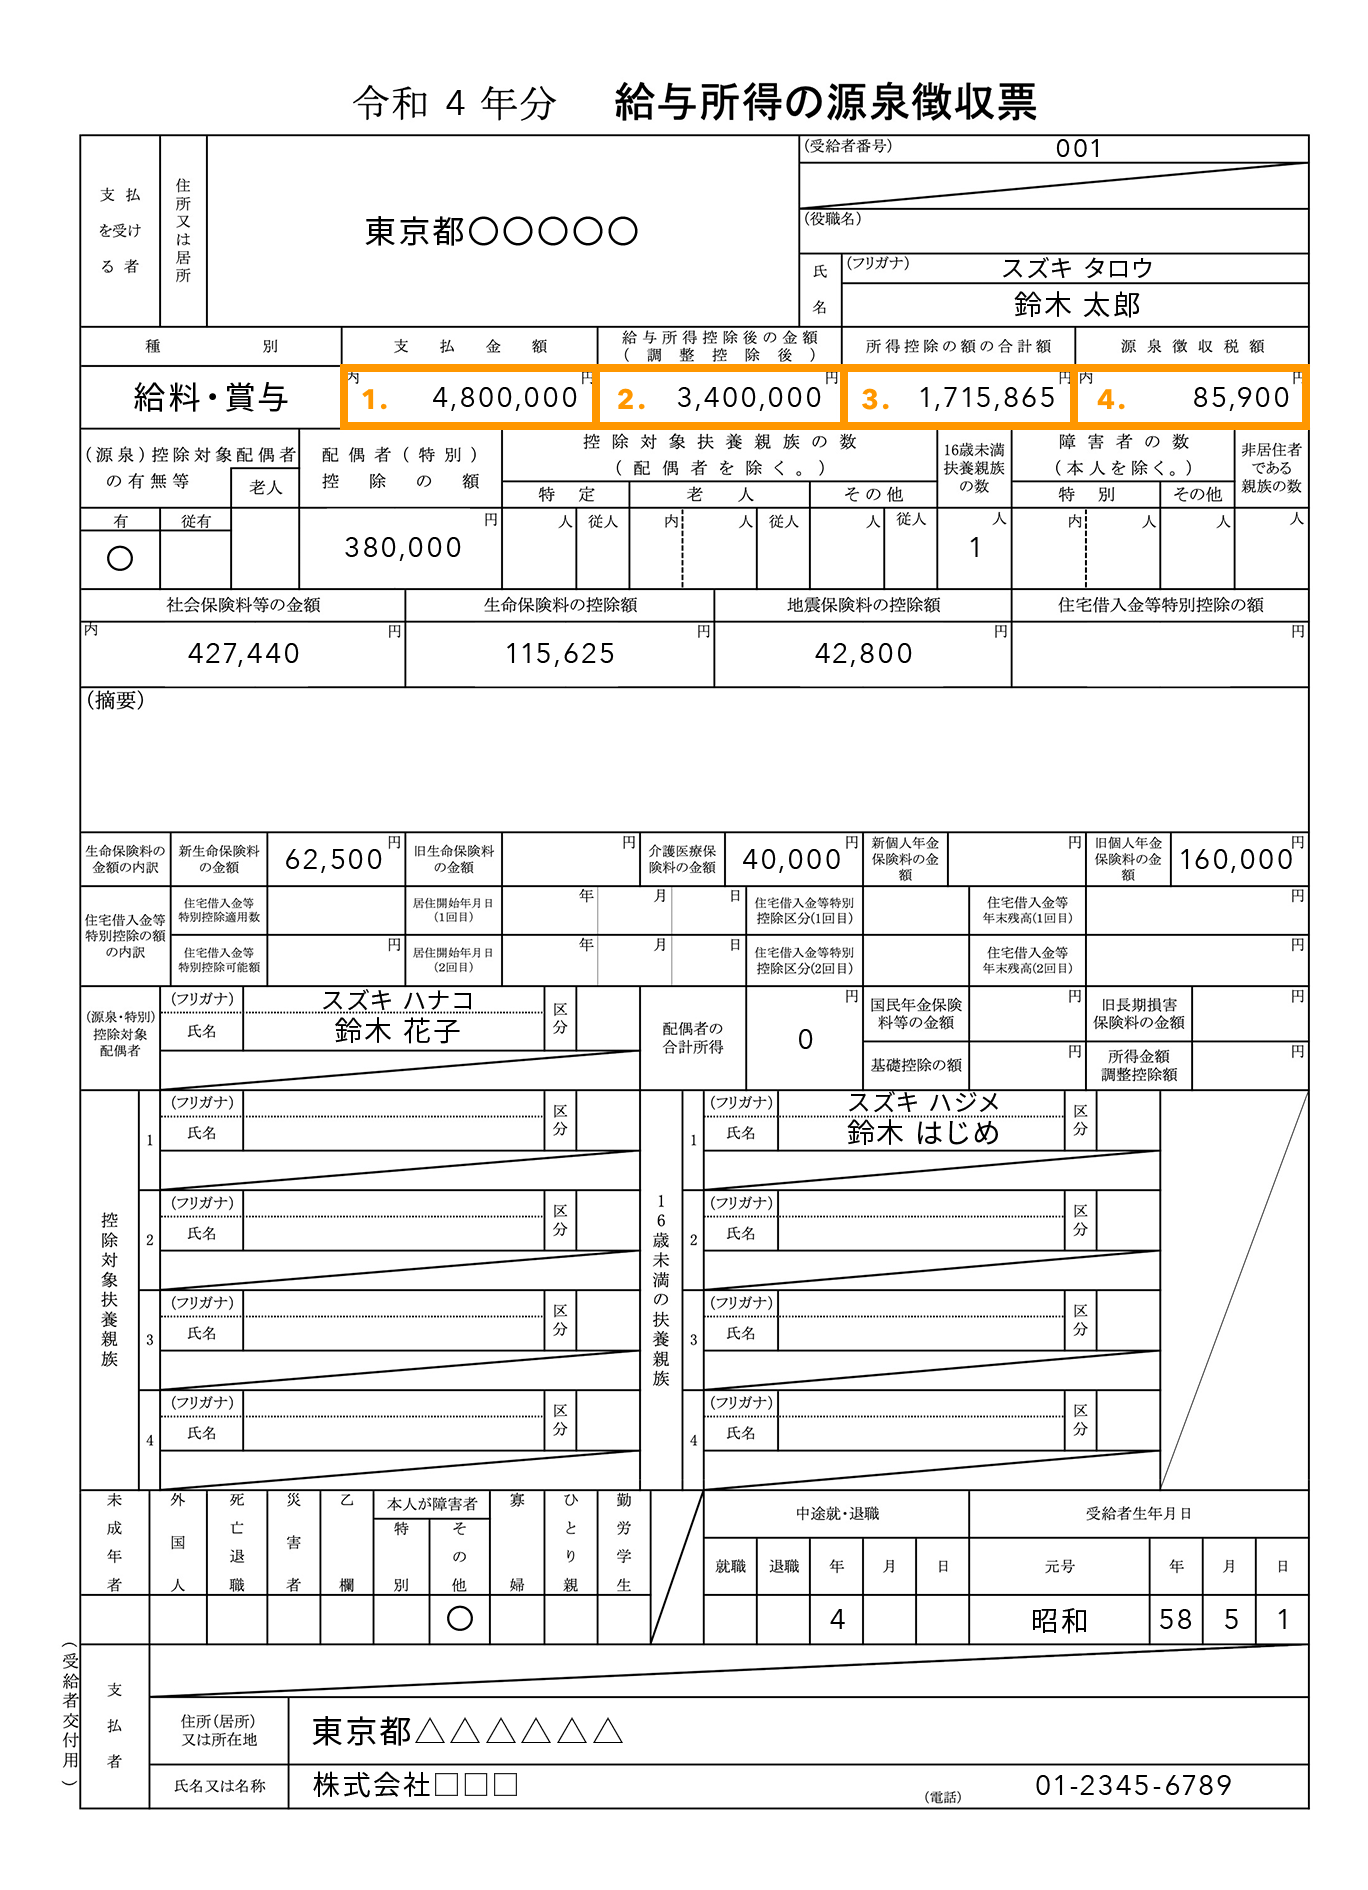
年末や年明けに勤務先から配布される「源泉徴収票」。手元に届いた用紙を眺めながら、「一体いくらのお金が戻ってきたのか」「還付金の金額はどこに書いてあるのか」と探した経験を持つ人は非常に多いはずです。しかし、どれだけ目を凝らして探しても、源泉徴収票の中に「還付金額:〇〇円」という直接的な数字は見当たりません。
実は、源泉徴収票は「1年間の最終的な税額を証明する書類」であり、精算された還付金そのものの金額は記載されない仕組みになっています。では、年末調整で戻ってきたお金はどこを見ればわかるのか。そして手元の源泉徴収票から正確な還付金額を逆算するにはどうすればよいのか。給与明細との決定的な違いや具体的な計算手順、追徴が発生する落とし穴まで分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収票には「還付金そのもの」の金額は直接記載されておらず、最終確定した「年間の所得税額(源泉徴収税額)」が記載されている。
- 要点2:実際に返ってきた金額を手っ取り早く確認するなら、12月または1月の「給与明細」にある「年末調整」「差引超過額」などの項目を見るのが最短ルート。
- 要点3:源泉徴収票から還付額を割り出すには、「毎月の給与・賞与で天引きされた所得税の累計額」から「源泉徴収票の源泉徴収税額」を差し引くことで正確に計算できる。
【決定的な真実】源泉徴収票に「還付金の金額」が直接載っていない理由
多くの人が「源泉徴収票を見れば還付金がいくらだったか分かる」と思い込んでいますが、これは税金の仕組み上、典型的な誤解の一つです。源泉徴収票の目的は、その年の1月1日から12月31日までの「総収入」「各種控除」「最終的に確定した所得税額」を税務署や市区町村、本人に対して公的に証明することにあります。
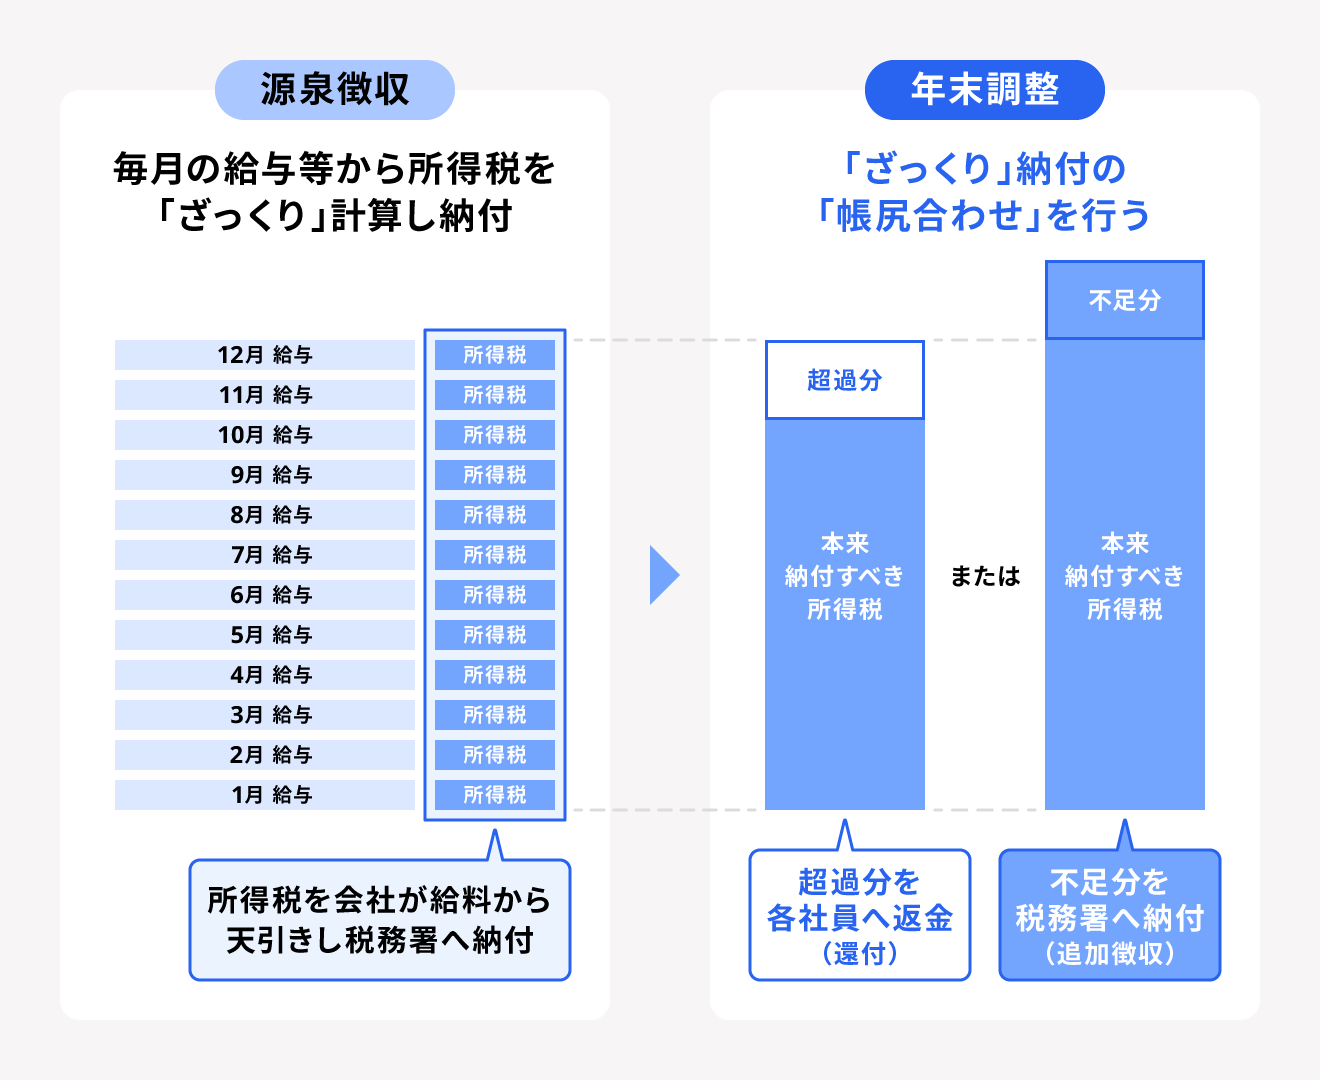
毎月の給料やボーナスから天引きされている所得税は、あくまで「概算(前払い)」に過ぎません。会社は毎月の給与額と扶養親族の数をもとに、国が定めた税額表に沿って仮の税金を引いています。そして1年の締めくくりである12月に、生命保険料控除や配偶者控除、最新の扶養状況などをすべて反映させて「本来納めるべき正しい年間所得税」を再計算します。これが年末調整です。
この調整によって、「概算で天引きしていた税金の合計」が「本来納めるべき年税額」より多かった場合、その差額が手元に返還されます。源泉徴収票の右上に記載されている「源泉徴収税額」という欄には、精算がすべて完了した後の「最終的にあなたが納めるべき年間所得税額」のみが印刷されます。すでに精算された途中のやり取り(いくら前払いしていくら戻ったか)のプロセスは、源泉徴収票というフォーマットには記録されない設計になっているのです。
今すぐいくら戻ったか知りたい!給与明細の記載場所と確認手順
「計算など面倒なことはせず、実際に銀行口座へいくら振り込まれたのか知りたい」という場合、確認すべき書類は源泉徴収票ではなく「給与明細」です。会社が年末調整の還付金を精算する際、給与明細の支給項目または控除項目にその金額を明記しています。
確認する際は、一般的に12月支給の給与明細(会社によっては12月の冬期賞与明細、または翌年1月支給の給与明細)を用意します。明細書の中にある次のような名称の項目を探してください。
- 年末調整還付金 / 年調還付額
- 差引超過額(税金を納め過ぎていたため従業員へ返す金額)
- 年調精算額 / 年調税額
- 年末調整
給与明細の記載場所や表記ルールは、企業が導入している給与計算ソフトやフォーマットによって異なります。「支給項目」にプラスの数字として計上されるケースもあれば、「控除項目」の中にマイナス表記(例:▲15,400円、-15,400円など)で記載されるケースもあります。控除欄のマイナス表記は「引かれる額が減る=実質的な手取りへの上乗せ(返金)」を意味しているため、決して引かれているわけではありません。
源泉徴収票から「返ってくるお金」を自力で計算する3ステップ
すでに手元に給与明細が残っていない場合や、過去の源泉徴収票から当時の還付額を割り出したい場合は、簡単な引き算で正確な還付金額を導き出すことが可能です。以下の3ステップで計算を進めます。
ステップ1:1年間の給与明細から「所得税」の天引き累計額を出す
その年の1月支給分から12月支給分までのすべての給与明細(および賞与明細)に載っている「所得税」欄の金額をすべて足し合わせます。これが「1年間に前払いした概算税額の合計」です。
ステップ2:源泉徴収票の「源泉徴収税額」を確認する
源泉徴収票の一番上の段、右側にある「源泉徴収税額」の欄を見ます。ここに書かれている金額が「1年間で最終決定した確定年税額」です。
ステップ3:両者の差額を計算する
次の計算式に当てはめます。
【還付金額】=【毎月天引きされた所得税の年間合計額】−【源泉徴収票の「源泉徴収税額」】
例えば、毎月の給料とボーナスから天引きされた所得税の累計が12万円で、手元の源泉徴収票の源泉徴収税額が8万5,000円だった場合、差額である3万5,000円が年末調整で返ってきたお金になります。
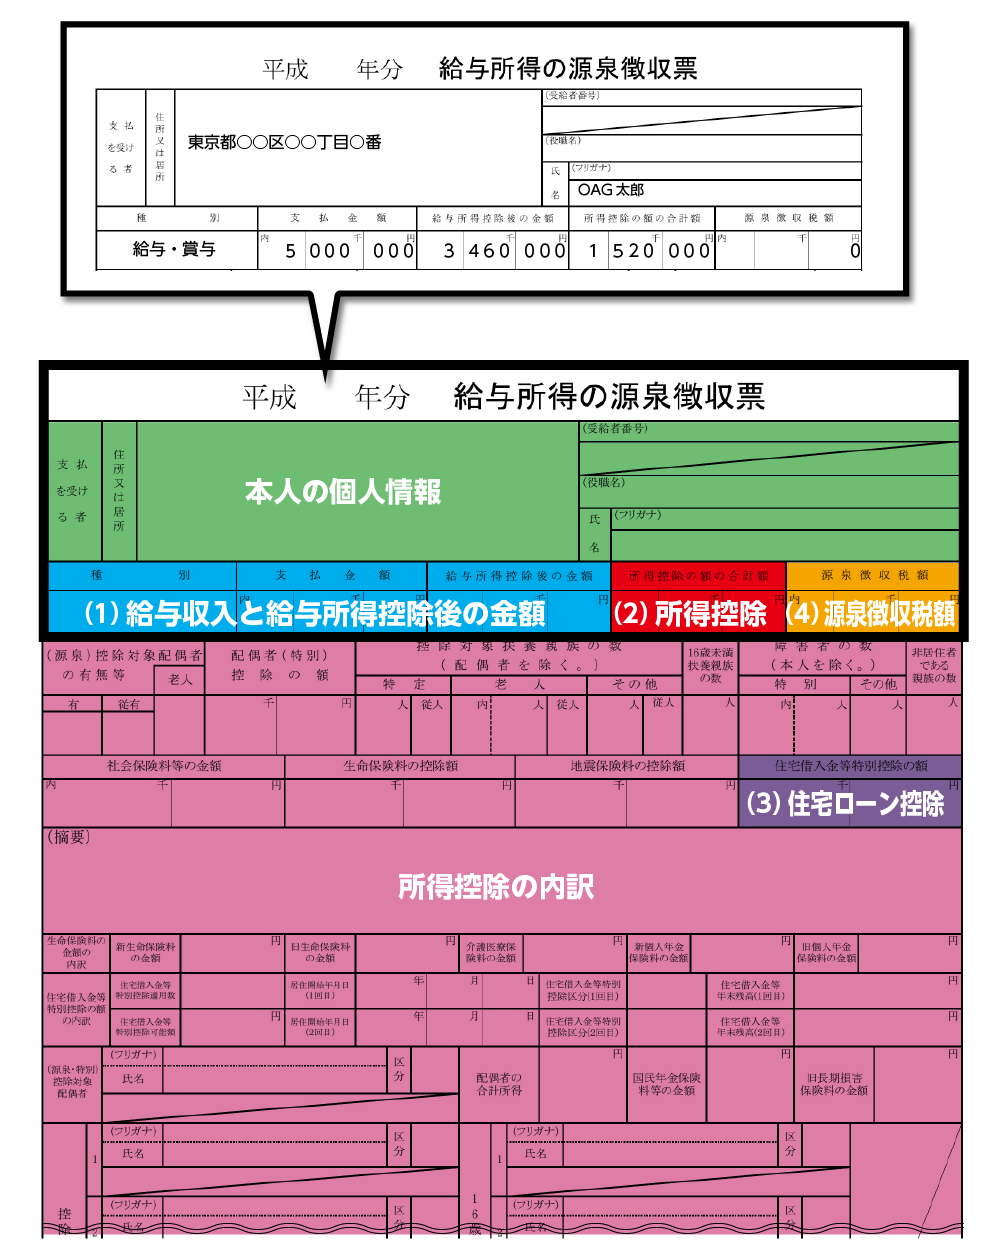
なお、源泉徴収票に記載されている「支払金額」は額面年収、「給与所得控除後の金額」は年収から給与所得控除を差し引いた実質的な所得、そして「所得控除の額の合計額」は社会保険料控除や生命保険料控除、扶養控除などをすべて合算した非課税枠を表しています。これらをもとに最終的な「源泉徴収税額」が算出されています。
【2026年最新データ】年末調整の還付金平均額とパターン別早見表
国税庁の統計や民間給与実態調査などを踏まえると、会社員の年末調整における還付金の平均額はおよそ1万円〜5万円程度のレンジに収まるのが一般的です。もちろん、個人の扶養状況や加入している保険の種類、住宅ローン控除の有無などによって金額は大きく上下します。
| 項目・ケース | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 一般的な単身者 (控除申告なし) | 毎月の概算税額と確定税額のズレのみ精算 | 数千円 〜 1万5,000円程度 | 大きな控除がない場合でも端数調整で数千円程度戻ることが大半。 |
| 保険・iDeCo加入者 (各種控除を適用) | 生命保険・地震保険・小規模企業共済等掛金控除 | 2万円 〜 6万円程度 | 毎月の源泉徴収に反映されていない控除がまとめて適用されるため還付額が増加。 |
| 扶養親族の追加 (配偶者・子供など) | 配偶者控除・扶養控除(特定扶養親族など) | 5万円 〜 15万円以上 | 年の途中で結婚した、子供が扶養対象年齢(16歳以上)になった等の場合に還付が急増。 |
| 住宅ローン控除 (2年目以降の年末調整) | 年末残高に応じた税額控除を適用 | 10万円 〜 30万円以上 (上限は借入限度額による) | 所得控除ではなく「税額控除」のため、支払った所得税が全額丸ごと返ってくるケースも多い。 |
| 追徴(不足)が発生 (追加徴収されるケース) | 残業増、ボーナス増、配偶者の年収増で控除外れ | マイナス数千円 〜 数万円 (12月給料から天引き) | 「差引不足額」となり、還付ではなく12月給与の手取りが減る現象が発生する。 |
【実態検証】「還付金がない・追徴された」ネットの悲鳴と3つの落とし穴
年末調整の時期になると、SNSやコミュニティサイトでは「還付金が思っていたより少なかった」「戻るどころか給料から追加で引かれた」という声が毎年のように投稿されます。なぜ還付金が出ない、あるいは追加徴収(追徴)される事態が起きるのか、現場の実務データから見えてくる主な要因は次の3点です。
1. 「源泉徴収票 年末調整 未済」になっている
転職したばかりで前職の源泉徴収票の提出が間に合わなかった人や、年末調整の書類(扶養控除等申告書など)を期日までに出さなかった場合、会社側で年末調整の手続きが完了できず、源泉徴収票の摘要欄に「年調未済」と記載されます。この状態では精算自体が行われていないため、還付金は1円も戻りません。
2. 年の後半に残業代や賞与が大きく跳ね上がった
毎月の源泉徴収税額は、その月の給与額に応じた税率で引かれます。しかし、所得税は年間累計所得に対して累進課税が適用されるため、下半期に急激に残業が増えたり想定以上の臨時ボーナスが支給されたりすると、適用される税率区分が上がり、毎月の天引き額では足りなくなって「差引不足額(追徴)」が発生することがあります。
3. 共働き配偶者の年収が上限を超えて控除から外れた
年初の申告時点では配偶者控除や配偶者特別控除を受ける予定で毎月の源泉徴収額を低く抑えていたものの、年末になって配偶者の年間パート・アルバイト収入が想定ラインを超えていたことが判明するケースです。受けられる控除が消滅または縮小するため、不足分の税金が一括で徴収されます。
【プロの結論】年末調整で終わらない人へ|確定申告(還付申告)の判断基準
年末調整は会社員にとって極めて便利な自動精算システムですが、すべての税金控除を会社側でカバーできるわけではありません。年末調整を終えた後でも、自分自身で「確定申告(還付申告)」を行うことで、さらに数万円〜十数万円の税金を取り戻せるケースが存在します。
【確定申告(還付申告)を行うべき人の条件】
- 1年間の医療費が10万円(総所得200万円未満は所得の5%)を超えた人:「医療費控除」または「セルフメディケーション税制」により税金が還付されます。
- ふるさと納税で「ワンストップ特例」の申請を忘れた・6自治体以上に寄付した人:確定申告を行わなければ寄付金控除が適用されず、全額自己負担になってしまいます。
- 1年目に住宅ローンを組んでマイホームを購入した人:初年度のみ確定申告が必須です(2年目以降は会社の年末調整で処理可能)。
- 年の途中で退職し、その後再就職せずに年を越した人:年末調整を受けていないため、確定申告をすれば払い過ぎていた税金の多くが戻ってきます。
なお、税金が戻ってくる還付申告は、通常の確定申告期間(2月中旬〜3月中旬)を待たずに「翌年1月1日から5年間」いつでも提出可能です。現在はマイナンバーカードとスマートフォン(e-Tax)を使えば、税務署へ足を運ぶことなく自宅から約10〜15分で申請手続きを完了できます。源泉徴収票の数字を手元に用意し、該当する控除がないか必ず見直すことが重要です。
【源泉徴収票で返ってくる金額の見方】に関するよくある質問(FAQ)
Q1:給与明細の年末調整欄に「-12,500」とマイナス表記されていますが、これは引かれたということですか?
A1:いいえ、引かれたのではなく「12,500円が返金(還付)された」という意味です。給与明細の「控除の部(引かれるお金の欄)」にマイナス記号が付いている場合、控除合計額がその分減算されるため、最終的な手取り支給額に上乗せされて振り込まれます。
Q2:源泉徴収票の「源泉徴収税額」が0円になっています。還付金はどうなりますか?
A2:源泉徴収税額が「0円」と記載されている場合、その年の所得税負担が最終的にゼロになったことを意味します。そのため、その年に毎月の給与や賞与から天引きされていた源泉所得税の累計額が「全額丸ごと還付金として戻ってきた」ことになります。
Q3:年末調整の控除書類を会社に出し忘れてしまいました。もうお金は戻りませんか?
A3:会社の年末調整に間に合わなかった場合でも、翌年1月以降に自分で「確定申告(還付申告)」を行えば、本来受けられるはずだった控除を適用して還付金を受け取ることができます。手元にある源泉徴収票と、保険料控除証明書などの必要書類を用意して申告を行ってください。
まとめ:源泉徴収票と給与明細の役割を整理して賢く税金を取り戻そう
源泉徴収票を見ても還付金の金額が見つからないのは、書類の不備ではなく「確定した年税額の証明書」という公的書類の性質によるものです。実際に手元へ戻ってきた金額を素早く確認したい場合は「12月または1月の給与明細」をチェックし、年間を通じた税金の精算内訳を把握したい場合は「給与明細の所得税累計」と「源泉徴収票の源泉徴収税額」を突き合わせて確認するのが最も確実な手順です。
手元の源泉徴収票が「年調未済」になっていないか、あるいは医療費控除やふるさと納税など確定申告でさらに取り戻せる余地がないかを確認し、自身の大切な手取り資産をしっかりと防衛していきましょう。 (出典: 源泉 徴収 票 返っ て くる 金額 見方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
