マイナ口座紐付けが怖い理由と真相!貯金はバレる?デメリット徹底検証
マイナンバーカードの普及が進む一方で、銀行口座の紐付けに対して「残高や資産が国に筒抜けになるのではないか」「税金が勝手に引き落とされるのでは」といった根強い不安や恐怖を抱く声は後を絶ちません。過去に報じられた誤登録トラブルの記憶や、行政デジタル化に対する不信感が重なり、登録をためらっている方も多いのが現状です。
本稿では、デジタル庁や総務省が公表している制度設計の客観的事実に基づき、ネット上で囁かれる噂の真偽を徹底検証します。公金受取口座の実態、預貯金口座付番制度との明確な違い、そして登録を拒否・解除した場合の具体的な影響まで、読者が冷静に判断するための材料を網羅的にお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:公金受取口座の登録で国が把握するのは「金融機関名・支店名・口座番号」のみであり、預金残高や取引履歴が常時監視される仕組みは存在しない。
- 要点2:公金受取口座の登録は任意であり、登録しなくても給付金受け取り手続きが紙ベースで煩雑化する以外の法的な不利益や罰則は一切ない。
- 要点3:不安な場合はマイナポータルからいつでも「口座変更」や「登録解除」が可能であり、少額決済専用口座を登録する自衛策も有効である。
【真相解明】マイナンバーカードの口座紐付けが「怖い」と感じる決定的な理由とネットの誤解
SNSやネット掲示板で「マイナンバー 口座紐付け 危険性」と検索すると、資産の没収やプライバシーの完全侵害といった極端な言説が散見されます。こうした不安の根本には、制度に対する情報の非対称性と、過去に発生したシステムトラブルに対する不信感があります。
なかでも多くの人が懸念しているのが、「マイナンバーカード 口座紐付け 貯金 バレる」という噂です。結論から述べると、給付金受け取りのために登録する「公金受取口座登録制度」によって、国や自治体があなたの預金残高や入出金履歴をリアルタイムで閲覧することはシステム上不可能です。デジタル庁が管理するデータベースに保持されるのは「給付金の振込先」としての口座情報(金融機関コード、支店名、口座種別、口座番号、口座名義)のみであり、銀行の勘定系システムに直接アクセスして残高データを吸い上げる権限も機能も組み込まれていません。
また、「マイナンバー 銀行口座 差し押さえが自動化され、預金が勝手に引き落とされる」という説も事実誤認です。公金受取口座はあくまで「国や自治体からお金を受け取るための口座(入金専用の受取先指定)」であり、行政が事前の法的手続きなしに預金を引き出す権限を付与するものではありません。税金や国民健康保険料の滞納処分に伴う差し押さえは、国税徴収法などの厳格な法的手続きに則って行われるものであり、口座紐付けの有無にかかわらず滞納調査の対象となります。
人々が恐怖を抱くもう一つの大きな契機となったのが、2023年に相次いで報道された「マイナンバーカード 勝手に紐付け トラブル」です。自治体窓口の共有端末でログアウトが不十分だったことによる「他人の口座への誤紐付け」や、家族名義の口座を誤って登録した事例が表面化したことで、「自分の個人情報も勝手に他人に紐付けられているのではないか」という心理的アレルギーが急速に広がりました。現在ではシステム改修と本人名義チェックの厳格化が進められたものの、一度失われた信頼の回復には時間を要しているのが実態です。
2つの制度の違いを徹底整理|「公金受取口座」と「口座管理法」の境界線
マイナンバーと口座の関係を正しく理解するためには、混同されがちな「公金受取口座登録制度」と「預貯金口座付番制度(口座管理法)」の2つの制度を明確に区別する必要があります。
| 比較項目 | 公金受取口座登録制度 | 預貯金口座付番制度(口座管理法) | 未登録(従来方式) |
|---|---|---|---|
| 制度の目的 | 給付金や還付金の迅速な支給・振込 | 相続時や災害時の口座特定・資産照会 | 申請ごとの通帳コピー提出・個別確認 |
| 登録口座数 | 1人につき1口座のみ | 本人が希望する複数の金融機関口座 | 登録なし |
| 登録の義務・任意 | 完全任意(拒否・解除可能) | 任意(銀行窓口等での同意が必要) | ー |
| 残高の把握権限 | 把握不可(口座番号のみ保持) | 通常時は不可(相続・災害・法的手続き時のみ) | 把握不可 |
| 主なメリット | 確定申告の還付が最短、給付金申請が簡素 | 相続手続き時の口座一括照会が可能 | 行政システムとの連携リスクが皆無 |
| 編集部の評価 | 少額口座を充てれば実質リスクは極小 | 遺産整理の手間を減らしたい層に有益 | 手続きの手間は増えるが精神的安心感はある |
2024年4月に「口座管理法」が施行され、さらに2025年4月からは相続時に被相続人の口座を一括照会できる仕組みが本格稼働しました。これにより「国が全口座を名寄せして資産課税を始めるのではないか」という警戒感が一部で強まりました。しかし、この制度も本人が金融機関に対してマイナンバーの付番に同意した場合にのみ機能するものであり、自動的・強制的にすべての資産が紐付けられるわけではありません。
登録しないとどうなる?マイナンバーカード口座紐付けのメリット・デメリット総点検
口座紐付けを検討するにあたり、最も知っておくべきは「マイナンバーカード 公金受取口座 デメリット」と「公金受取口座 登録 しないとどうなるのか」という実務上の影響です。
まず、口座登録をしないことによる法的な罰則や追加課税は一切ありません。登録しない場合に生じるデメリットは、主に「行政手続きにおける時間と手間」に集約されます。
例えば、緊急経済対策による一律給付金や自治体独自の給付金、児童手当などの申請を行う際、登録済みの人はオンライン上で数クリックで手続きが完了し、最短数日で指定口座へ入金されます。一方で未登録の場合は、申請書を郵送で受け取り、通帳やキャッシュカードのコピーを貼り付けて返送し、自治体側の目視確認を待つ必要があります。このため、受取までに数週間から数か月のタイムラグが発生します。また、確定申告(e-Tax)による所得税の還付手続きにおいても、口座情報の入力や確認の手間が生じます。
一方で、口座紐付けを行うことのデメリットと潜在的なリスクも無視できません。
一つは「マイナンバーカード 個人情報流出 リスク」に対する懸念です。万が一マイナンバーカード本体と暗証番号の両方が悪意ある第三者に渡った場合、マイナポータルを通じて登録口座の情報が閲覧されるリスクが存在します(ただし、これだけで口座から預金を不正送金することはできません)。もう一つは、メインバンクの口座を登録してしまった場合に生じる心理的ストレスです。「給与受取口座や大口預金口座が行政とつながっている」という心理的抵抗感そのものが、ユーザーにとっての実質的なデメリットとなります。

【実態検証】「口座の義務化」はいつから?拒否・変更・解除の手順と法的根拠
多くの国民が抱く疑問の一つが「マイナンバー 口座 義務化 いつから始まるのか」という点です。現行の法制度において、個人の預貯金口座とマイナンバーの紐付けを完全義務化する法律は存在せず、すべて「任意」とされています。
将来的な義務化に関する議論は国会等で断続的に行われているものの、プライバシー保護の観点や国民感情への配慮から、強制的な全口座紐付けが即座に施行される予定はありません。したがって、「マイナンバー 口座紐付け 拒否」を選択する自由は法的に完全に保障されています。
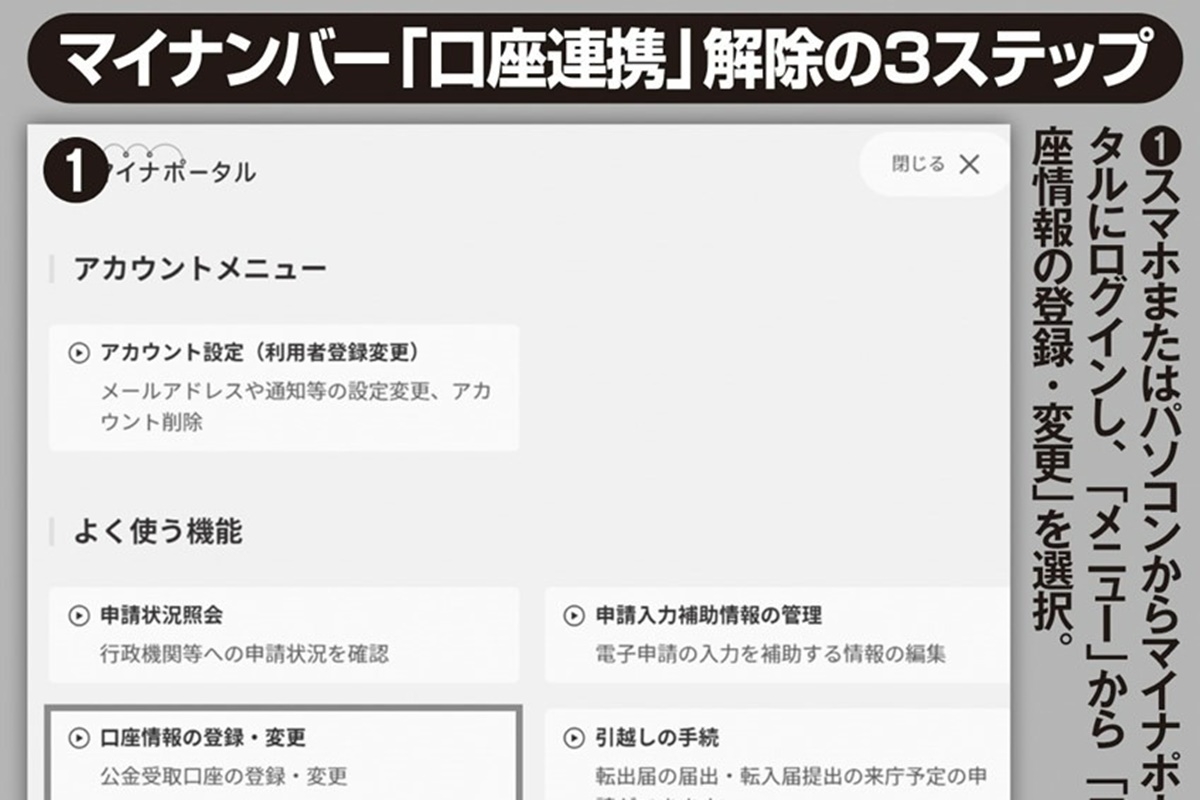
すでにマイナポイント獲得などの目的でデジタル庁のシステムに口座登録を完了してしまった場合でも、後からいつでも「公金受取口座 変更 解除 方法」を実行できます。手続きはスマートフォンとマイナンバーカードがあれば数分で完了します。
【公金受取口座の変更・解除手順】
1. スマートフォンで「マイナポータル」アプリを開き、マイナンバーカードを読み取ってログインする。
2. トップ画面のメニューから「口座情報の登録・変更」を選択する。
3. 現在登録されている口座情報を確認し、別の口座に変更したい場合は「変更」、登録自体を完全に削除したい場合は「口座情報の登録を抹消する(削除)」を選択する。
4. 画面の指示に従って暗証番号を入力し、手続きを確定させる。
口座の登録抹消を行っても、カード自体が無効化されたり、他の行政サービスが受けられなくなったりすることはありません。いつでも元の状態に戻すことができる点は、知っておくべき重要な事実です。
【心理学・社会構造の視点】なぜ日本人は行政のデジタル化に強い拒絶と不信を抱くのか
マイナンバーを巡る議論がこれほどまでに感情的な対立を生む背景には、単なるITリテラシーの問題を超えた、日本社会特有の社会心理的構造が存在します。
家族社会学や心理学において、個人が自己を守るための不可侵領域を「心理的バウンダリー(境界線)」と呼びます。多くの日本人にとって、預金残高や資産状況は「家庭内や個人の絶対的な聖域」であり、国家や公権力に最も踏み込まれたくない私的領域です。過去の行政不祥事や年金記録問題、情報流出事案などを通じて蓄積された「お上(行政)に対する潜在的不信感」が、マイナンバーという一元管理インフラに対して過剰な警戒感として投影されている側面があります。
行政側は「給付の迅速化」という利便性(メリット)を強調しますが、生活者側は「監視社会への第一歩」という実存的リスク(コントロールの喪失)として受け止めるという、認知のギャップが構造的な摩擦を生み出しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
感情的な噂や極端な陰謀論に惑わされず、合理的に判断するための基準を以下に提示します。
▼口座紐付けを活用すべき人
・毎年確定申告を行い、所得税の還付をスピーディーに受け取りたい個人事業主や医療費控除申請者
・児童手当や各種給付金の受給対象であり、申請書類の作成や郵送の手間を徹底的に削減したい世帯
・給付金受取専用として、普段使っていないネット銀行や残高数千円程度の「サブ口座」を割り当てられる人
▼登録を慎重に見送るべき(または解除すべき)人
・メインバンク(給与振込口座・大口定期預金口座)しか保有しておらず、少額専用口座を新設するのが面倒な人
・「行政と銀行口座が少しでも繋がっている」という事実そのものが大きな精神的ストレスになる人
・給付金の手続きが数週間遅れたり、書類の郵送・コピー提出が発生したりしても全く気にならない人
最も現実的でスマートなリスク管理法は、「メガバンクのメイン口座ではなく、残高管理が容易なネット銀行のサブ口座を公金受取用として登録する」というハイブリッドな選択です。これにより、給付金の利便性を享受しつつ、プライバシーに対する漠然とした不安を完全に切り離すことが可能になります。

【マイナンバーカード 口座紐付け 怖い】に関するよくある質問(FAQ)
Q1:メインバンクの口座を登録すると、給与額や普段の買い物の履歴まで筒抜けになりますか?
A1:一切筒抜けにはなりません。公金受取口座として国に登録されるのは「金融機関名・支店名・口座種別・口座番号・名義人」の基本情報のみです。預金残高、毎月の給与振込額、クレジットカードの引き落とし履歴などを国や自治体がマイナポータル経由で閲覧する仕組みは存在しません。
Q2:マイナンバーカードを紛失したり盗まれたりした場合、銀行口座から預金が引き出されてしまいますか?
A2:マイナンバーカードだけで銀行預金が引き出されることはありません。預金の引き出しには各金融機関のキャッシュカード、暗証番号、通帳、届出印などが必要です。ただし、カード紛失時は悪用防止のため、マイナンバー総合フリーダイヤル(0120-95-0178)へ速やかに連絡し、カードの一時利用停止を行ってください。
Q3:子どものマイナンバーカードに、親名義の銀行口座を紐付けることは可能ですか?
A3:原則として不可能です。公金受取口座は「本人名義」の口座に限られています。未成年のお子様であっても、子ども自身の名義で作成した銀行口座を登録する必要があります。親名義の口座を登録しようとするとエラーとなり登録できません。
Q4:一度登録した公金受取口座を削除(登録解除)すると、マイナンバーカード自体が使えなくなりますか?
A4:マイナンバーカード自体は問題なくそのまま使えます。身分証明書としての利用、健康保険証利用、コンビニでの住民票取得などは口座解除後も一切影響を受けず、従来どおり利用可能です。
まとめ:今後の動向と失敗しないための判断基準
マイナンバーカードの口座紐付けに対する「怖い」という感情は、情報の不足や過去の行政トラブルへの警戒心から生じる極めて自然な防衛本能です。しかし、客観的な制度設計を精査すると、「残高の常時監視」や「預金の勝手な引き落とし」といった極端なリスクは存在しないことがわかります。
口座の登録・未登録は国民一人ひとりの自由意志に委ねられています。過度な噂に振り回されて不要な恐怖を抱くのではなく、「サブ口座を活用して利便性だけを受け取る」「不安が勝るなら登録を見送る・解除する」といった、自分自身の価値観と生活防衛に適した選択を冷静に行うことが重要です。 (出典: マイナンバーカード 口座紐付け 怖い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
